Tesla en Argentina: ¿para clientes opulentos o 'aspiracionales'?
Una eventual llegada combinaría una oportunidad de posicionamiento premium con interrogantes sobre precios, acceso, infraestructura y escala comercial.
Una llegada posible, todavía no confirmada
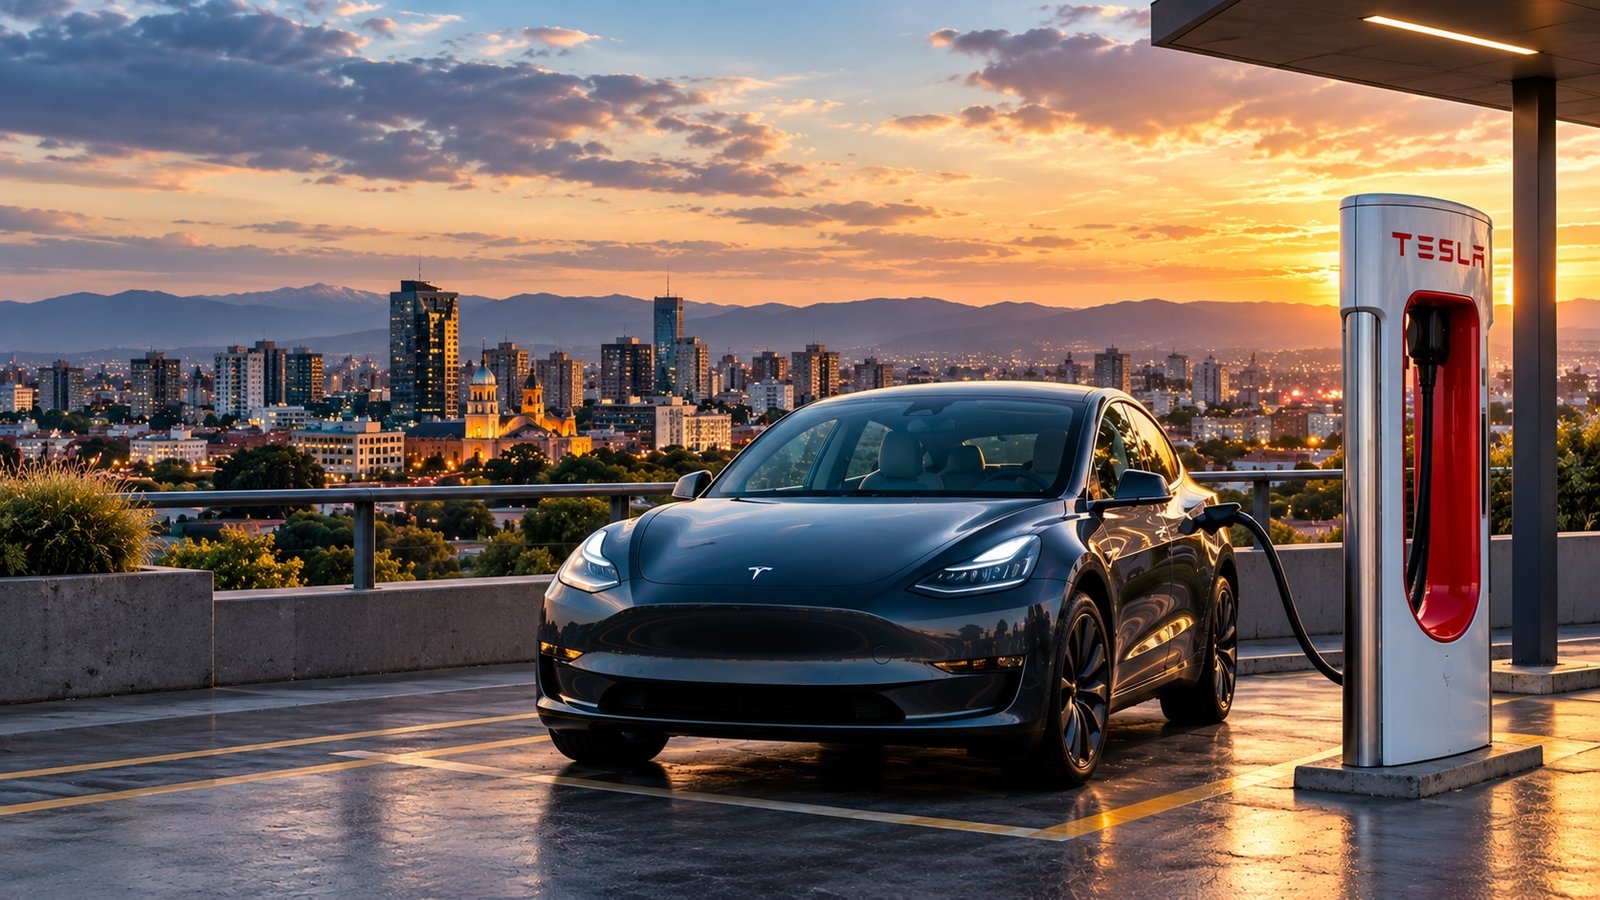
Tesla aún no comercializa oficialmente sus automóviles en la Argentina, ni comunicó una fecha concreta de lanzamiento. Existen -no obstante- señales que permiten considerar un eventual ingreso: la constitución de Tesla Argentina S.R.L., la designación de responsables para la operación local, el inicio de ventas oficiales en Uruguay y conversaciones con YPF sobre infraestructura energética.
La carta de intención suscripta por YPF y Tesla en junio, según la nota original, abre la posibilidad de explorar una red de carga rápida y proyectos de almacenamiento e innovación. No equivale a un contrato de despliegue ni garantiza que los Superchargers se instalen en estaciones de la petrolera. La distinción importa: una alianza exploratoria reduce incertidumbre, pero no sustituye las decisiones de inversión, los permisos ni un calendario público.
También debe tratarse con cautela el marco regulatorio —incluido el Decreto 796/2026 y el mecanismo de certificación estadounidense—: la simplificación de homologación, aun si resulta aplicable a modelos y configuraciones concretos, no resuelve por sí sola aranceles, disponibilidad de unidades, posventa o infraestructura.
Model 3 y Model Y: producto, uso y posicionamiento
El Model 3, sedán relativamente compacto, y el Model Y, SUV mediano, aparecen como candidatos iniciales plausibles, en razón de que se trata de los modelos con los que Tesla comenzó su operación uruguaya, según el documento de base. El Cybertruck, por dimensiones y singularidad, probablemente tendría una función más demostrativa que masiva: visibilidad de marca antes que volumen.
Los precios uruguayos mencionados —US$32.990 para el Model 3 y US$36.490 para el Model Y— sirven como referencia regional, no como cotización trasladable. El precio argentino dependería del origen de cada unidad, el régimen de importación, los tributos, la logística, el tipo de cambio, la financiación y el margen comercial. La comparación útil para el consumidor no será únicamente con otro eléctrico: también incluirá sedanes y SUV premium de combustión o híbridos.
¿Quiénes serían los primeros compradores?
La hipótesis central es que la primera demanda se concentraría en hogares de ingresos altos, especialmente ABC1 y, en menor medida, C2. La nota original cita una estimación de Consultora W difundida en 2026 que ubica al ABC1 en torno al 5% de los hogares y al C2 cerca del 17%; esas categorías son aproximaciones socioeconómicas y sus umbrales varían según metodología y período. No equivalen a una medición de compradores potenciales, ni permiten inferir cuántos adquirirían un Tesla.
En el segmento de mayor poder adquisitivo, la compra podría apoyarse en una combinación de capacidad patrimonial, afinidad tecnológica, búsqueda de diferenciación y disposición a asumir incertidumbres propias de una marca sin operación comercial consolidada en el país. Para estos clientes, el automóvil puede funcionar simultáneamente como medio de transporte, bien de lujo tecnológico y señal de pertenencia a una cultura global de innovación. La exclusividad, sin embargo, no basta: garantía, servicio técnico, repuestos y valor de reventa incidirán en la decisión.
El llamado consumidor aspiracional no constituye un bloque homogéneo. Incluye profesionales y emprendedores de ingresos medios-altos, hogares que priorizan tecnología y eficiencia, y compradores que podrían contemplar un vehículo premium mediante crédito, leasing o renovación de un usado. Para ellos, la barrera no es solo el precio de lista: es la previsibilidad del costo total, la tasa de financiación, el acceso a cargadores y la posibilidad de mantener el vehículo durante varios años.
Por eso, una campaña que se limite a exhibir lujo y aceleración correría el riesgo de hablarle únicamente al núcleo más estrecho. Una estrategia de mayor alcance podría segmentar mensajes: diseño, desempeño y exclusividad para el público premium; costo de uso, conectividad, seguridad y conveniencia para compradores tecnófilos; y soluciones de financiación, recompra y carga para el segmento aspiracional. Estas serían hipótesis de mercadotecnia, no una estrategia anunciada por Tesla.
En términos territoriales, la demanda inicial probablemente se agruparía en grandes centros urbanos y corredores de ingresos altos. La cochera propia —y la posibilidad de instalar un cargador domiciliario— puede ser tan decisiva como el ingreso: permite cargar durante la noche y reduce la dependencia de la red pública. En cambio, quienes viven en edificios sin estacionamiento asignado o sin autorización para instalar equipos enfrentarían una fricción de uso incluso si pudieran afrontar la compra.
Infraestructura: de la cochera a las rutas
El uso urbano y el viaje interurbano plantean problemas distintos. La carga domiciliaria puede resolver buena parte de los desplazamientos cotidianos, pero la movilidad de larga distancia exige estaciones rápidas, confiables y distribuidas con criterio de corredor. No alcanza con sumar puntos aislados: el usuario necesita saber dónde cargar, qué potencia encontrará, si el equipo estará operativo y cuánto deberá esperar.
Una red de rutas debería priorizar los tramos de mayor circulación y conectar nodos de demanda, ciudades y destinos turísticos. En una primera etapa, resultaría razonable estudiar corredores como Buenos Aires–Rosario–Córdoba, Buenos Aires–Mar del Plata y los accesos hacia el Litoral y Cuyo, sin presentar esa lista como un plan oficial. La ubicación concreta debería considerar distancias entre cargadores, desvíos, disponibilidad de servicios, seguridad, potencia eléctrica y alternativas ante una falla.
Las estaciones de carga rápida requieren más que un simple poste y una plaza de estacionamiento. Pueden demandar ampliaciones de conexión, transformadores, obras civiles, sistemas de gestión de potencia, señalización, iluminación, conectividad y mantenimiento especializado. En puntos con capacidad de red limitada, el almacenamiento estacionario podría ayudar a administrar picos, aunque agregaría inversión y complejidad. También sería necesario prever varios conectores o capacidad redundante: una estación con un único equipo fuera de servicio puede interrumpir un viaje.
La interoperabilidad merece atención. La red deberá informar con claridad conectores compatibles, potencia efectiva, tarifas, medios de pago y disponibilidad en tiempo real. Una experiencia fragmentada —aplicaciones distintas, altas complejas o pagos no aceptados— puede desalentar a usuarios que recién se incorporan a la movilidad eléctrica. La infraestructura de Tesla podría aportar una experiencia integrada, pero su utilidad pública dependerá de las condiciones de acceso y de la compatibilidad que se establezca.
El eventual entendimiento con YPF sería relevante por su presencia territorial y familiaridad con el abastecimiento en ruta. Aun así, el despliegue exigiría acuerdos de emplazamiento, inversión, conexión eléctrica, operación, mantenimiento y atención al cliente. La red de estaciones existente es una ventaja logística, no una red de carga ya disponible.
El precio real y la ecuación de propiedad
El costo final seguirá siendo una variable decisiva. La nota original menciona un cálculo oficial de febrero de 2026 para ilustrar cómo impuestos y costos pueden modificar el valor de un Model 3, pero advierte que no incluía todos los gastos comerciales y logísticos. Del mismo modo, el régimen de cupos y límites de valor FOB referido en el documento no debe confundirse con una vía asegurada para importar un Tesla: la elegibilidad dependerá de las reglas vigentes y de la configuración concreta.
Para comparar alternativas con rigor, el comprador necesitará una estimación de costo total de propiedad: precio puesto en calle, seguro, mantenimiento, neumáticos, electricidad, instalación domiciliaria, financiación y eventual depreciación. La electricidad puede reducir ciertos costos de uso, pero no elimina los gastos de infraestructura ni garantiza por sí misma una ventaja económica frente a cualquier vehículo comparable.
Competencia y efectos sobre el mercado
Tesla ingresaría, si lo hace, en un escenario que ya incluye nuevos actores eléctricos —entre ellos BYD, según la nota original— y marcas tradicionales con propuestas electrificadas. Su presencia podría intensificar la comparación en autonomía, equipamiento, software, servicio y precio. El impacto no se mediría solamente en unidades vendidas: también en expectativas de los consumidores y en la presión competitiva sobre la oferta existente.
El desenlace dependerá de que la promesa tecnológica se traduzca en una experiencia local consistente. Una marca global puede despertar interés, pero la confianza se construye con entrega, garantía, reparación, repuestos y carga disponible. En esa ecuación, el cliente opulento podría ser el primer comprador; el aspiracional, en cambio, dependerá de que el producto deje de ser una rareza costosa y se convierta en una alternativa previsible.
Conclusión: un mercado inicial estrecho, una ambición más amplia
2027 aparece como una posibilidad, no como una fecha confirmada. El eventual arribo de Tesla combinaría una demanda inicial probablemente concentrada en los sectores de mayores ingresos con una oportunidad de ampliar gradualmente el mercado hacia consumidores aspiracionales. Esa expansión no se obtendría solo mediante publicidad: requeriría precios comprensibles, financiación, posventa y una red de carga confiable.
En definitiva, la pregunta del titular no admite una respuesta excluyente. Los primeros clientes podrían ser opulentos; la viabilidad comercial de largo plazo dependería de conquistar también a quienes aspiran a la tecnología, pero necesitan que el costo y la infraestructura sean compatibles con su vida cotidiana.
Nota editorial
Las referencias a la sociedad local, las conversaciones con YPF, los precios de la República Oriental del Uruguay, las categorías socioeconómicas y las disposiciones regulatorias se conservaron como datos atribuidos al documento original. Las propuestas de segmentación y los corredores mencionados son análisis e hipótesis editoriales; no constituyen anuncios ni planes oficiales de Tesla o YPF.
Miguel Angel Arregui es colaborador frecuente en El Ojo Digital, atendiendo a temas vinculados a turismo, movilidad eléctrica e industria automotriz en general. En la red X, publica bajo el handle @MArregui.