
Seguridad energética europea: cómo Bab el-Mandeb, Ormuz y Yanbu decidieron el invierno industrial alemán
En cuestión de días, las tres rutas sobre las que descansaba el abastecimiento energético del hemisferio occidental quedaron comprometidas de manera simultánea: Ormuz bajo interdicción iraní, el oleoducto Este-Oeste saudita clausurado tras ataques con drones lanzados desde Irak, y Bab el-Mandeb bajo control efectivo hutí luego de la caída de Moca y la isla de Mayyun.
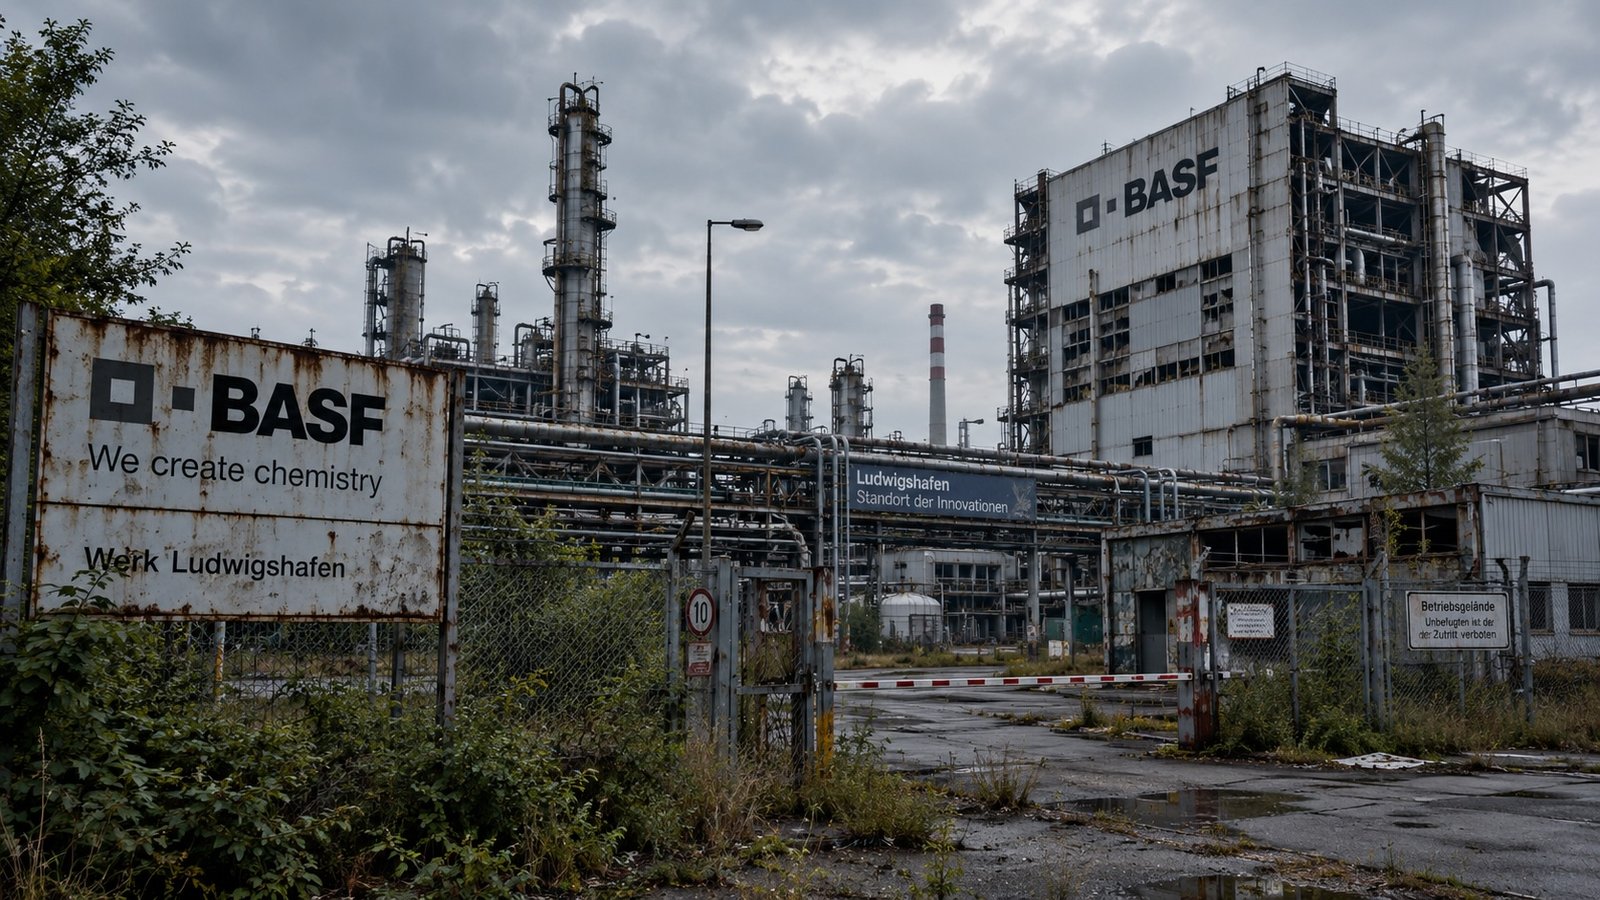
En cuestión de días, las tres rutas sobre las que descansaba el abastecimiento energético del hemisferio occidental quedaron comprometidas de manera simultánea: Ormuz bajo interdicción iraní, el oleoducto Este-Oeste saudita clausurado tras ataques con drones lanzados desde Irak, y Bab el-Mandeb bajo control efectivo hutí luego de la caída de Moca y la isla de Mayyun. El TTF holandés trepó a máximos desde diciembre de 2022 y el Brent superó los 109 dólares. Europa enfrenta ese cuadro con almacenamiento subterráneo diecisiete puntos por debajo de la media estacional y con su optatividad estratégica legalmente desmantelada por calendario. Alemania es el epicentro: el presente informe examina por qué la industria química —BASF como caso testigo— y el complejo automotor germano ingresan en esta contingencia sin margen de absorción, y por qué el consenso analítico internacional ha subestimado sistemáticamente la naturaleza del riesgo.
Síntesis ejecutiva
Existe una diferencia sustantiva entre un problema de aprovisionamiento y un problema de geografía militar. El primero se resuelve con contratos, subsidios y terminales de regasificación; el segundo, únicamente con capacidad de coerción sobre el espacio marítimo. Durante cuatro años, el debate europeo sobre seguridad energética se condujo bajo la primera categoría. Los acontecimientos de la primera quincena de septiembre de 2026 demuestran que pertenecía a la segunda.
El diagnóstico no es menor. Si el problema fuese de aprovisionamiento, el encarecimiento actual sería un episodio cíclico destinado a corregirse cuando entre en servicio la nueva capacidad de licuefacción estadounidense y catarí. Si el problema es de geografía militar, entonces lo que Europa está descubriendo no es un pico de precios, sino un impuesto estructural y permanente sobre su base industrial, cobrado por actores que no participan del sistema de tratados que Bruselas sabe administrar.
La semana en la que cayeron tres rutas
La secuencia merece reconstruirse con precisión, conforme su valor analítico reside en la simultaneidad, y no en cada episodio considerado separadamente.
El 10 y 11 de septiembre, una serie de ataques con UAVs lanzados desde territorio iraquí impactó el oleoducto Este-Oeste saudita —Petroline—, la conducción de 1.200 kilómetros que une los yacimientos de la Provincia Oriental con el puerto de Yanbu, sobre el mar Rojo. Riad clausuró la línea de manera preventiva, y las imágenes satelitales mostraron incendios en estaciones de bombeo. El sistema venía canalizando en torno a cinco millones de barriles diarios sobre una capacidad nominal de siete: era, literalmente, la totalidad del plan de contingencia saudita frente a la interdicción de Ormuz. El propio director ejecutivo de Saudi Aramco había reconocido semanas antes que el oleoducto había mitigado la disrupción en mayor medida que la liberación de reservas estratégicas.
El fin de semana del 12 y 13, las fuerzas hutíes completaron la toma del litoral yemení sobre el mar Rojo con la captura del puerto de Moca y la ocupación de la isla de Mayyun —antaño, Perim—, quedando a unos veinte kilómetros de la costa africana y en control efectivo del estrecho de Bab el-Mandeb. Por allí circula, aproximadamente, el 12% del comercio global, el 11% del petróleo marítimo y el 8% del gas natural licuado.
Ambos hechos se superponen sobre una interdicción preexistente: desde el inicio de la guerra entre los Estados Unidos, Israel e Irán el 28 de febrero, Teherán mantiene un grado de control sobre el estrecho de Ormuz que ha suprimido cerca del 20% de los flujos mundiales de GNL. La reunión prevista entre Irán y los Estados del Golfo para discutir una eventual reapertura fue pospuesta el 14 de septiembre.
El mercado leyó el conjunto con claridad. El Brent cotizaba en 109,21 dólares el 15 de septiembre, con una suba del 20% en un mes y del 59,5% interanual; la producción saudita descendió a su nivel más bajo desde 1990. El TTF holandés alcanzó los 83-84 euros por megavatio-hora, máximos desde diciembre de 2022, acumulando un alza superior al 130% en lo que va del año.
II. El error de diseño: canje de dependencias, no diversificación
La rigurosidad asume un rol protagónico en el análisis, porque la crítica fácil es, a la vez, la más refutable. No es cierto que la agenda de descarbonización haya causado la crisis: la interrupción del suministro ruso fue consecuencia de una guerra, no de una política climática. Sostener lo contrario invita a una descalificación inmediata y bien fundada.
La crítica que sí resiste el escrutinio es otra, y resulta considerablemente más grave. Europa no diversificó su matriz de riesgo: la canjeó. Y lo hizo sin advertir que el canje transformaba la naturaleza del riesgo antes que su magnitud.
El gas ruso por conducto era un rehén político con entrega física segura. El proveedor podía cortar el suministro por decisión soberana —y lo hizo—, pero mientras el flujo existiera, ninguna potencia tercera podía interceptarlo: un gasoducto enterrado no se aborda ni se hunde. El gas natural licuado invierte exactamente esos términos. El proveedor es políticamente confiable, pero cada molécula viaja sobre un buque que atraviesa estrechos batidos por artillería costera, UAVs navales y minas. Europa sustituyó un riesgo que podía anticipar por uno que no puede controlar, y llamó a la operación seguridad de suministro.
La concentración, además, no disminuyó: se desplazó. El Instituto de Economía Energética y Análisis Financiero proyecta que los Estados Unidos abastecerán dos tercios de las importaciones europeas de GNL durante 2026 y podría alcanzar el 80% hacia 2028, desplazando a Noruega como principal proveedor de gas del continente; el mismo análisis consigna que el GNL estadounidense es, en promedio, el más caro para los compradores europeos. Sustituir una dependencia del 40% respecto de Moscú por una dependencia del 80% respecto de Washington constituye una decisión geopolítica perfectamente defendible, pero describirla como diversificación es un abuso del lenguaje.
El componente catarí, entretanto, se evaporó. Los ataques iraníes del 18 de marzo contra las instalaciones de Ras Laffan dañaron dos trenes de licuefacción equivalentes a cerca del 17% de la capacidad exportadora del emirato, con reparaciones estimadas por QatarEnergy en un plazo de hasta cinco años. Catar aportaba cerca del 20% del GNL mundial en 2025; su participación en las importaciones europeas cayó a aproximadamente al 6%.
A ese cuadro, se superpone la variable que ningún análisis puede eludir: el Reglamento (UE) 2026/261, en vigor desde el 3 de febrero de 2026, fijó la eliminación del gas ruso por calendario y no por condiciones de mercado. Prohibición del GNL de contratos de corto plazo desde el 25 de abril de 2026; contratos de largo plazo desde el 1º de enero de 2027; gas por conducto al 30 de septiembre de 2027. La objeción no recae sobre el objetivo, que responde a una lógica estratégica comprensible, sino sobre el método: una norma que suprime la optatividad en fechas fijas, con independencia del estado del mercado global, transfiere al legislador un riesgo que el legislador no puede administrar. La ironía es documentable: mientras el reglamento avanzaba, las importaciones europeas de GNL ruso alcanzaron un récord trimestral en el primer trimestre de 2026, y Rusia permanece como segundo proveedor del continente con cerca del 15% del total de GNL importado.
Alemania: el epicentro estructural
Ninguna economía europea concentra el conjunto completo de vulnerabilidades como la alemana. Berlín ejecutó, en el término de una década, tres decisiones que individualmente eran discutibles y que en combinación resultaron devastadoras: el abandono de la energía nuclear —consumado en abril de 2023, con el cierre de los últimos tres reactores—, la programación de la salida del carbón, y la designación del gas natural como combustible puente. Cuando ese puente se convirtió en el activo más disputado del sistema internacional, Alemania ya había demolido las dos orillas.
Los guarismos del momento son elocuentes. El almacenamiento subterráneo alemán se sitúa en torno al 54-55%, mientras que el Ministerio de Economía comunicó en agosto que niveles de entre 60% y 70% al inicio del invierno resultarían adecuados —una revisión a la baja del objetivo que equivale a redefinir el umbral de suficiencia en función de lo alcanzable antes que de lo necesario—. El conjunto de la Unión Europea se halla en torno al 68%, casi diecisiete puntos porcentuales por debajo de la norma estacional. Conviene recordar que el 1º de mayo de este año el almacenamiento comunitario había descendido al 33,1%, cerca de 27 puntos por debajo del promedio quinquenal: la temporada de inyección comenzó desde un piso histórico y nunca logró recuperar la trayectoria.
El gobierno de Friedrich Merz sostiene que el abastecimiento invernal está garantizado y rechaza compras estatales de emergencia con un argumento técnicamente correcto: una intervención masiva en septiembre elevaría el precio hasta hacerlo inasequible. El problema es que la corrección técnica del argumento no altera el hecho de que el país ha quedado dependiendo del clima. Si el invierno resulta benigno, Alemania atravesará la estación con costos elevados, aunque sin racionamiento. Si el termómetro se desploma, el ajuste se producirá por precio, y el precio ajusta primero contra la industria.
La respuesta de política pública exhibe la asimetría del arsenal disponible. Berlín obtuvo, en abril, la autorización de la Comisión bajo el régimen de ayudas de Estado para aplicar un precio industrial de la electricidad por 3.800 millones de euros, con efecto retroactivo al 1º de enero de 2026 y vigencia hasta el cierre de 2028. Simultáneamente, 2026 es el año en que el Mecanismo de Ajuste en Frontera por Carbono ingresa en su fase financiera y en que se reduce el volumen de derechos gratuitos del régimen europeo de comercio de emisiones. Es decir: el Estado subsidia el costo energético con una mano mientras la política climática comunitaria lo incrementa con la otra, en el mismo ejercicio fiscal. Ningún consejo de administración planifica inversiones a treinta años sobre semejante señal.
El corolario político merece registro. En el debate parlamentario alemán, la exigencia de retomar el suministro ruso dejó de ser marginal y opera hoy como plataforma electoral de la principal fuerza de oposición nacionalista. La seguridad energética dejó de ser un capítulo de la política industrial, para convertirse en una variable de estabilidad del régimen.
BASF: por qué el gas no es combustible sino materia prima
El caso de BASF concentra el problema con una nitidez que la discusión pública suele desdibujar, y la razón es técnica antes que económica.
En la química de base, el gas natural no funciona solamente como fuente de calor de proceso. Es insumo: la molécula ingresa en el producto. El amoníaco se sintetiza a partir de hidrógeno obtenido del metano; de allí derivan fertilizantes, caprolactama, isocianatos y la cadena completa de poliamidas y poliuretanos que abastece, entre otros destinos, a la industria automotriz. Esta distinción es decisiva porque desarma el argumento de la electrificación: una acería puede, en principio, sustituir carbón por hidrógeno verde y electricidad; una planta de amoníaco no puede sustituir la materia prima por electrones. Donde el gas es insumo, el costo del gas es el costo del producto, sin mediación posible.
De ahí que el sector químico alemán representara alrededor del 15% del consumo nacional de gas antes de la guerra, y de ahí también que el ajuste haya adoptado la forma del cierre antes que la de la eficiencia. BASF clausuró en Ludwigshafen una de sus dos plantas de amoníaco junto con instalaciones de fertilizantes asociadas, además de las líneas de caprolactama y de diisocianato de tolueno. En 2022, el sobrecosto energético del grupo ascendió a 3.200 millones de euros, con el 84% concentrado en Europa.
La trayectoria posterior no describe una recuperación, sino una reconfiguración. Entre diciembre de 2023 y diciembre de 2025, la compañía eliminó 4.800 puestos, más de la mitad en Alemania. Las ventas de 2025 cayeron cerca del 3% hasta 59.700 millones de euros y el EBITDA ajustado retrocedió 9,5% hasta unos 6.600 millones; la orientación para 2026 se fijó entre 6.200 y 7.000 millones, con un objetivo de ahorros elevado a 2.300 millones. Ludwigshafen —unas 33.000 personas, cerca de un tercio de la plantilla mundial— opera con baja utilización de capacidad. La dirección acordó con la representación sindical excluir los despidos forzosos en el complejo hasta fines de 2028, lo cual constituye un diferimiento del problema antes que una solución. En paralelo, la división de soluciones agrícolas fue segregada mediante una escisión aprobada por los accionistas en abril de 2026, con una colocación parcial en Fráncfort prevista para mediados de 2027, y el crecimiento se dirige al nuevo complejo Verbund del sur de China.
Corresponde consignar el contrapunto, porque un análisis que omita los datos adversos a su tesis pierde autoridad: BASF reportó en el segundo trimestre de 2026 mejores resultados en casi todos sus segmentos, con un EBITDA antes de partidas especiales de 2.400 millones de euros por encima del consenso, y elevó su previsión anual. Ahora, bien: esa mejora fue anterior al choque de septiembre y se explicó por precios y volúmenes, no por una reversión de la desventaja estructural de costos.
El indicador que verdaderamente importa no es la producción; lo es la inversión. Según la asociación sectorial VCI, la inversión en activos fijos de la química alemana se ubica aproximadamente un 15% por debajo del nivel de 2023, y se trata del tercer año consecutivo de caída; la asociación proyecta un descenso del 1,5% en la producción para 2026, y el 47% de las empresas consultadas espera menores ingresos. La producción es cíclica y se recupera; el capital fijo no. Una planta química es un activo de treinta a cuarenta años. Tres ejercicios consecutivos de retracción inversora no describen una coyuntura adversa: describen un veredicto empresarial sobre la competitividad futura del emplazamiento europeo, y ese veredicto es irreversible en el horizonte de una década.
V. La automotriz: dónde el diagnóstico debe ser quirúrgico
En el complejo automotor conviene resistir la tentación de extender el argumento energético más allá de lo que la evidencia autoriza, porque es precisamente allí donde la tesis puede ser refutada con facilidad.
La crisis del automóvil alemán es, en su núcleo causal, un fenómeno de competencia china, de transición mal administrada hacia la propulsión eléctrica, de sobrecapacidad heredada y de protección arancelaria en los mercados de destino. La Asociación de la Industria Automotriz alemana contabiliza 100.000 empleos perdidos en el sector desde 2019 y elevó su proyección de destrucción adicional hacia 2035 desde 90.000 hasta 125.000 puestos; el mercado doméstico de automóviles de pasajeros se proyecta en torno a 2,9 millones de matriculaciones para 2026, todavía cerca de un 20% por debajo de 2019. Volkswagen evalúa reducciones que, según la información disponible, podrían alcanzar los 100.000 puestos a escala global, con cuatro plantas alemanas bajo examen. Atribuir ese cuadro al precio del gas sería un error analítico grosero.
El costo energético opera, en cambio, por dos vías indirectas que resultan más peligrosas, en razón de que son menos visibles.
La primera es la base proveedora. En el ensamblaje final, la energía representa una fracción modesta del costo; en los eslabones de acero, aluminio, vidrio, fundición y plásticos técnicos, representa una fracción determinante. El proveedor de primer y segundo nivel absorbe el choque energético antes que la terminal, y lo hace con balances considerablemente más débiles. La contracción del complejo proveedor alemán —Bosch, Continental, ZF, Mahle, Schaeffler, entre otros— es el canal por el cual el costo del megavatio-hora se transmite efectivamente al automóvil.
La segunda es la propagación transfronteriza. El clúster automotor alemán se extiende sobre nodos checos, eslovacos, húngaros e italianos: el valor agregado automotor supera el 30% de la industria manufacturera eslovaca, el empleo checo en fabricación de vehículos ronda los 180.000 puestos, y los proveedores del norte de Italia despachan más de 7.000 millones de euros anuales a las terminales alemanas. Una contracción alemana inducida por energía se propaga hacia economías con amortiguadores fiscales sensiblemente más delgados que el alemán. Allí se concentra el riesgo político europeo, y allí es donde el consenso analítico internacional presta la menor atención.
La formulación defendible, en definitiva, no consiste en sostener que la energía destruye a la industria automotriz alemana. Consiste en advertir que una industria puede sobrevivir a un shock competitivo chino, o puede sobrevivir a un shock de costo energético, pero que enfrentar ambos de manera simultánea mientras absorbe el CBAM y la reducción de derechos gratuitos de emisión constituye un problema de naturaleza distinta. La energía no es la causa: es la supresión del margen disponible para reestructurar.
La contabilidad engañosa de la resiliencia
Existe un argumento tranquilizador que circula con insistencia y que conviene examinar de cerca, porque es a la vez cierto y profundamente equívoco. Europa consume hoy entre un 15% y un 20% menos de gas que en 2021; dispone de más terminales de importación y puede captar cargamentos cuando los precios suben; una escasez física resulta, en consecuencia, bastante menos probable que durante la crisis de 2021-2022. Todo ello es correcto.
El problema reside en la interpretación. Una porción de esa reducción responde a eficiencia genuina, expansión renovable y sustitución por bombas de calor. Otra porción responde a plantas de amoníaco clausuradas, líneas de caprolactama desmanteladas y fundiciones que dejaron de operar. Cuando un indicador contabiliza el cierre industrial como reducción de demanda, y la reducción de demanda como seguridad de suministro, ese indicador está midiendo la enfermedad y presentándola como cura.
La probabilidad de que Europa atraviese el invierno sin racionamiento físico es elevada. El precio de ese resultado será la pérdida definitiva de capacidad instalada, que no se recupera cuando el precio retrocede, porque el activo ya fue desmantelado y el capital ya fue reasignado a Luisiana, Texas, Zhanjiang o al Golfo Pérsico. La brecha lo explica todo: con el TTF en torno a 84 euros por megavatio-hora —aproximadamente 29 dólares por millón de BTU— frente a un Henry Hub que la EIA proyectaba en torno a 3,10 dólares, la industria europea intensiva en energía paga por su insumo crítico un múltiplo cercano a nueve veces el que paga su competidor estadounidense. Ninguna política de subsidios sostiene una diferencia de esa magnitud durante una década.
Tres escenarios para el invierno 2026-2027
Escenario A — Descompresión (probabilidad moderada)
El oleoducto Este-Oeste retorna a operación en semanas —el secretario de Energía estadounidense ha manifestado esa expectativa—, la vía negociada entre Irán y los Estados del Golfo prospera y Ormuz se reabre parcialmente, y el invierno resulta benigno. El TTF retrocede hacia el rango de 55 a 65 euros. El daño se contabiliza como un mal ejercicio, pero la desinversión química no se revierte y la posición competitiva europea queda un escalón por debajo de donde estaba.
Escenario B — Ajuste por precio (probabilidad significativa)
Invierno frío sobre almacenamiento insuficiente, con Asia compitiendo agresivamente por cargamentos flexibles. Las estimaciones de mercado sitúan el TTF entre 90 y 120 euros por megavatio-hora. No hay racionamiento administrativo: hay cierre selectivo por inviabilidad económica, concentrado en química de base, fertilizantes, vidrio y metales no ferrosos, y propagado hacia el complejo proveedor de Europa Central. Alemania encadena su cuarta contracción o estancamiento consecutivo.
Escenario C — Institucionalización del peaje (el más subestimado)
Riad concluye que sus proxies yemeníes no recuperarán el litoral y opta por un acomodamiento con Saná que canjee reconocimiento político por seguridad de Yanbu y Jizán. Bab el-Mandeb no se cierra: se tarifa. El tránsito por el mar Rojo queda sujeto a una prima de riesgo permanente administrada por un actor no estatal, y el diferencial de flete y seguro se incorpora de manera estructural al costo europeo de la energía y de las manufacturas asiáticas. Este escenario no produce titulares dramáticos y es, por eso mismo, el que menos atención recibe y el que mayor daño acumulado inflige.
Conclusión: el instrumento que Europa no tiene
El déficit del consenso analítico internacional no consiste en exceso de optimismo, sino en un error de categoría. Europa dispone de instrumentos jurídicos —el Reglamento 2026/261, el régimen de almacenamiento obligatorio, el paquete AccelerateEU—; dispone de instrumentos fiscales —el precio industrial de la electricidad, los contratos por diferencia de carbono, el fondo alemán de infraestructura—; y carece por completo del instrumento que la situación demanda, que es la capacidad de garantizar físicamente la ruta.
La operación Atalanta opera en la zona bajo mandatos específicos cuya ampliación exige procedimientos que introducen demoras institucionales, de modo que la latencia —y no la capacidad material— constituye la vulnerabilidad determinante. Entretanto, la concentración de medios navales sobre Ormuz y Bab el-Mandeb reabrió un vacío frente al Cuerno de África que ya se traduce en un resurgimiento de la piratería somalí. Europa mantiene presencia naval sobre su propia arteria energética sin mandato para emplearla, y la garantía última continúa subcontratada a una Armada estadounidense hoy absorbida por el teatro iraní.
Corresponde, finalmente, señalar lo que no se sigue del presente análisis. No se sigue que el retorno al gas ruso constituya la solución. Restablecer ese suministro reconstituiría exactamente la dependencia original —proveedor único, con capacidad de interrupción soberana, y en guerra con los vecinos de Europa—, esta vez sin la coartada de la ignorancia. La lección no versa sobre la identidad del proveedor sino sobre la optatividad: mantener capacidad nuclear operativa en lugar de desmantelarla, diversificar los contratos en su duración y no solamente en su origen, conservar reservas estratégicas de gas con lógica militar antes que comercial, y —el punto decisivo— comprender que los mandatos navales constituyen política energética.
Alemania construyó su prosperidad de posguerra sobre tres pilares: energía barata, mercados abiertos y excelencia manufacturera. El primero fue demolido por una combinación de guerra ajena y decisión propia. El segundo se erosiona bajo el proteccionismo y la competencia china. El tercero sobrevive, pero la excelencia manufacturera no se cotiza cuando el insumo cuesta nueve veces más que en la jurisdicción competidora. El interrogante que ningún analista serio debería seguir eludiendo no es si la industria alemana atravesará con relativo éxito este invierno. La pregunta se subsume en qué proporción de ella continuará existiendo en Alemania, al aproximarse la década a su epílogo.
Con información de Al Jazeera, Trading Economics, IEEFA, ACER, Clean Energy Wire, VCI, WardsAuto, OCDE y Comisión Europea (previsiones económicas para Alemania; mayo de 2026)