
Bab el-Mandeb bajo control hutí: anatomía del colapso estratégico saudita en Yemen y la nueva geometría de la coerción marítima
En menos de diez días, la ofensiva de Ansar Allah barrió el litoral yemení del Mar Rojo y consolidó el dominio sobre el estrecho de Bab el-Mandeb. Con Ormuz aún severamente constreñido y el oleoducto Este-Oeste fuera de servicio tras un ataque con aeronaves no tripuladas, Riad enfrenta...
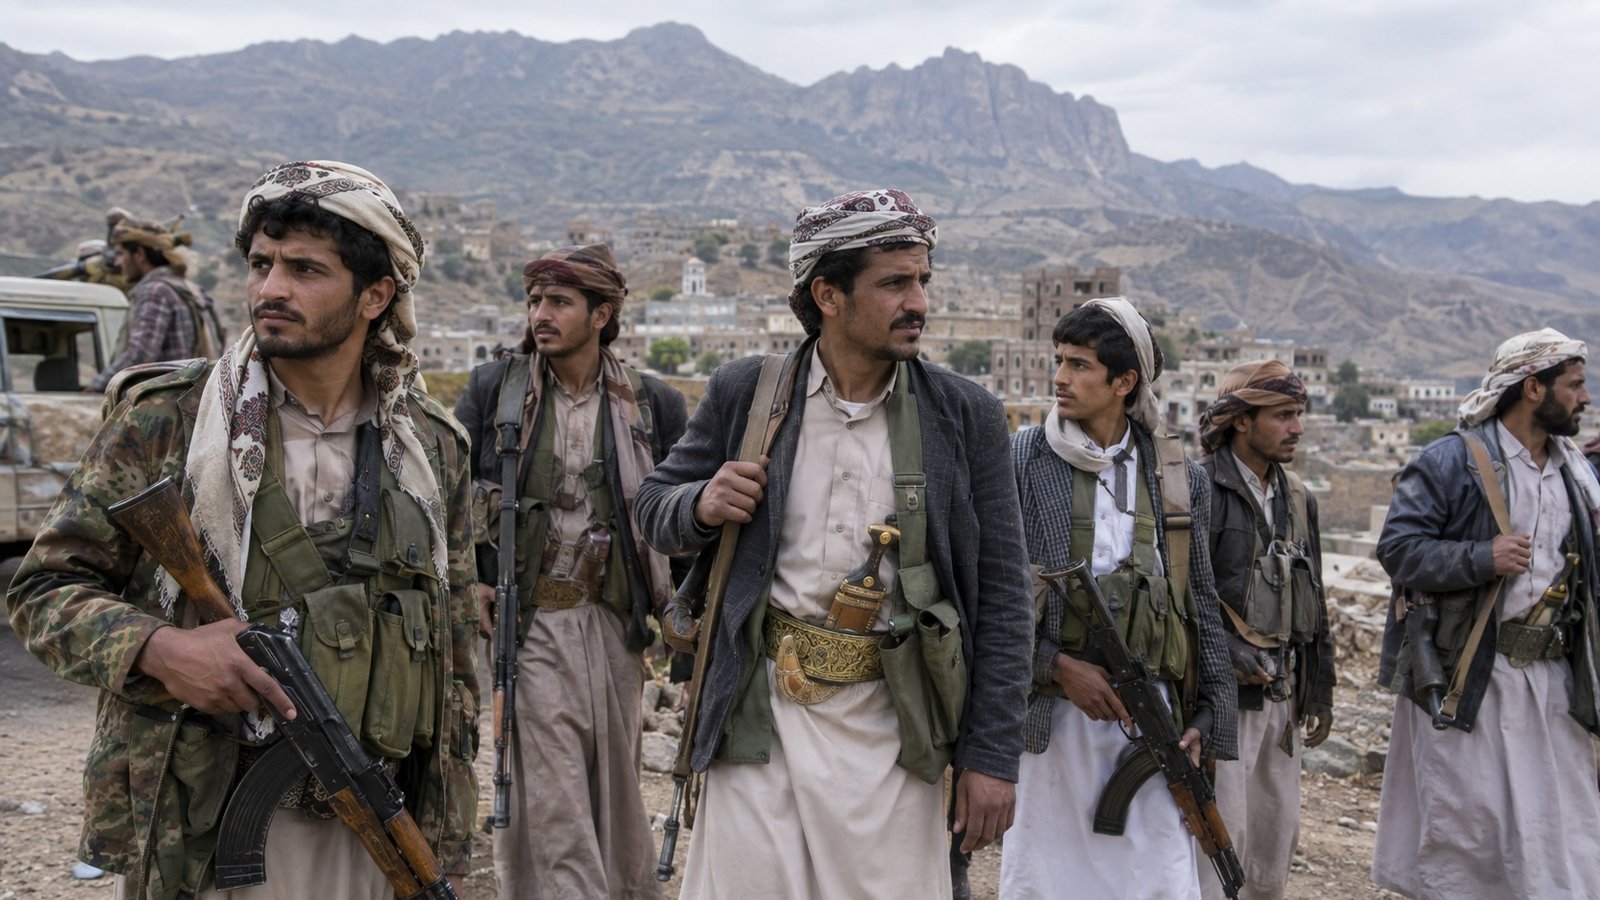
En menos de diez días, la ofensiva de Ansar Allah barrió el litoral yemení del Mar Rojo y consolidó el dominio sobre el estrecho de Bab el-Mandeb. Con Ormuz aún severamente constreñido y el oleoducto Este-Oeste fuera de servicio tras un ataque con aeronaves no tripuladas, Riad enfrenta la clausura simultánea de sus dos válvulas de escape energéticas. Washington, por su parte, declinó la solicitud saudita de intervención cinética. El resultado excede el reordenamiento de un teatro periférico: reescribe la aritmética de los chokepoints globales y traslada consecuencias mensurables al Hemisferio Occidental.
Introducción: cuando un chokepoint cambia de administrador
La literatura clásica sobre puntos de estrangulamiento marítimo —de Mahan a los análisis contemporáneos sobre negación de acceso— asume que el control de un paso angosto constituye el producto de una capacidad naval sostenida. El episodio yemení de septiembre de 2026 introduce una variante incómoda para esa tradición: un actor no estatal, sin flota de superficie ni capacidad de proyección oceánica, ha adquirido la potestad de administrar el tránsito por una de las tres arterias marítimas más sensibles del planeta, mediando la simple ocupación de su ribera oriental y del archipiélago que la custodia.
El dato inmediato es conocido. El dato estructural exige mayor detenimiento: la derrota saudita en Yemen no se computa en kilómetros cuadrados perdidos por sus fuerzas delegadas, sino en la demostración de que una década de intervención, patrocinio financiero y contención diplomática produjo un adversario más capaz, más cohesionado y mejor posicionado geográficamente que en 2015. Ese es el saldo que corresponde auditar.
Cronología de una fallida maniobra de blitzkrieg: del repliegue táctico al colapso operacional
La operación se inició en los primeros días de septiembre, una vez completado el control hutí sobre la totalidad de la provincia de Al Hudayda. La secuencia posterior fue ejecutada con una cadencia que sugiere planificación previa y preposicionamiento logístico: toma de la localidad de Dhubab, en el acceso mismo al estrecho; captura de la ciudad portuaria de Moca el 10 y 11 de septiembre; ocupación de la isla de Mayyun —la Perim de la cartografía británica—, emplazada dentro del propio Bab el-Mandeb; y, el 14 de septiembre, despliegue sobre el archipiélago de Hanish Mayor y Hanish Menor, ciento sesenta kilómetros al norte del paso, tras el retiro de centenares de efectivos alineados con el gobierno reconocido internacionalmente.
El vocero militar de Ansar Allah, general de brigada Yahya Saree, reivindicó la expulsión de fuerzas respaldadas por Riad de seis distritos que totalizan 5.400 kilómetros cuadrados. Las Fuerzas de Resistencia Nacional admitieron más de quinientos muertos y cerca de mil quinientos heridos en un mes de combates sobre el litoral. El ministro Sultán al-Arada calificó el resultado como «profundamente doloroso», fórmula que en el léxico de la coalición equivale a una capitulación operacional sobre el frente occidental. La agencia migratoria de Naciones Unidas contabilizó cuarenta y seis mil desplazados el 11 de septiembre; el 14, la estimación superaba los ochenta mil.
Así las cosas, será lícito calibrar la naturaleza del fenómeno. Lo ocurrido no responde al patrón de una guerra de desgaste que finalmente inclina la balanza, sino a una falla en cascada: el desmoronamiento de una arquitectura de fuerzas delegadas cuya cohesión descansaba en el subsidio financiero y en el apoyo aéreo externos, antes que en una cadena de mando orgánica y en una lealtad política propia. Cuando la protección aérea se volvió intermitente y el flujo de remuneraciones perdió regularidad, la estructura se evaporó a la velocidad con que suelen hacerlo las milicias mercenarizadas.
La quiebra del diseño saudita: de «Tormenta Decisiva» a la externalización del riesgo
La intervención liderada por Riad en marzo de 2015 se apoyó sobre tres pilares: interdicción aérea sostenida, patrocinio financiero de coaliciones locales heterogéneas —Resistencia Nacional, Fuerzas del Escudo de la Patria, y el Consejo de Transición del Sur, este último con patrocinio emiratí y agenda propia— y contención diplomática canalizada a través de Mascate. La tregua auspiciada por Naciones Unidas en 2022 y el canal reservado con Saná abierto en 2023 respondieron menos a un éxito militar que al imperativo de Visión 2030: ningún programa de transformación económica que aspire a captar inversión extranjera directa sostenida resiste una guerra abierta en su frontera meridional.
El problema del desacople gradual consiste en que rara vez es leído por el adversario como un gesto de moderación. La reactivación del enfrentamiento en julio de 2026, cuando Riad impidió el retorno de una aeronave iraní que transportaba a funcionarios hutíes de alto rango, encontró a la coalición con sus tres pilares simultáneamente degradados: interdicción aérea de menor densidad, proxies desfinanciados y fragmentados por la rivalidad entre Riad y Abu Dabi en el sur, y un canal de Muscat vaciado de contenido.
El indicador más elocuente del fracaso es diplomático, no militar. En julio, Riad comunicó a Washington que no deseaba acción estadounidense directa contra los hutíes. El 10 de septiembre, el príncipe heredero Mohammed bin Salman llamó dos veces al presidente Donald Trump para solicitar exactamente eso. La distancia entre ambas posiciones, recorrida en ocho semanas, mide con precisión el colapso de la autonomía estratégica saudita en su propio vecindario.
La pinza: Ormuz y Bab el-Mandeb como sistema integrado de coerción
Desde el estallido del conflicto entre los Estados Unidos de América e Israel e Irán el 28 de febrero de 2026, el estrecho de Ormuz —por donde circulaba aproximadamente un quinto del consumo mundial de líquidos petrolíferos— ha operado bajo condiciones de severa constricción. La reapertura parcial negociada mediante un memorando de entendimiento en junio no restableció los flujos previos: la Agencia Internacional de Energía consignó que las exportaciones de diésel y gasóleo del Golfo promediaron 390.000 barriles diarios en agosto, poco más de una cuarta parte del nivel prebélico.
La respuesta saudita a esa constricción fue el oleoducto Este-Oeste, conocido como Petroline: mil doscientos kilómetros desde los yacimientos de la Provincia Oriental hasta el puerto de Yanbu, sobre el Mar Rojo, con capacidad nominal de siete millones de barriles diarios. En marzo de 2026, el ducto alcanzó ese techo técnico por primera vez. Durante los primeros cinco meses de guerra movilizó entre cuatro y cinco millones de barriles diarios, equivalentes a entre el cuatro y el cinco por ciento de la oferta global. En agosto, conforme registros de seguimiento de cargas, el flujo había caído a unos dos millones, el mínimo desde enero, precisamente porque la ruta del Mar Rojo tornábase impracticable.
El 10 de septiembre, un ataque con UAVs desplegados desde suelo iraquí obligó a la suspensión del ducto. Riad no ha ofrecido estimación pública del daño ni cronograma de restitución. Operadores y compradores consultados por agencias internacionales advirtieron que el reino agotará sus existencias exportables en cuestión de días de no reanudarse el bombeo, con una pérdida potencial de hasta el cuatro por ciento del suministro mundial. El Brent superó los 108 dólares por barril y el West Texas Intermediate merodeó los 103. El informe de septiembre de la Agencia Internacional de Energía proyecta una contracción de la oferta global de 5,7 millones de barriles diarios en 2026 —cerca del seis por ciento— y difiere a 2027 cualquier normalización de los flujos de Oriente Medio; los inventarios mundiales cayeron 95 millones de barriles solamente en agosto.
La novedad conceptual no es el bloqueo, sino la opción sobre el bloqueo. Ansar Allah ha convertido una posición geográfica —artillería costera, misiles antibuque, vehículos de superficie no tripulados y enjambres de aeronaves autónomas a veinte kilómetros de la ribera africana— en una amenaza permanente de bajo costo marginal. Los mercados de seguros marítimos tarifan esa amenaza con independencia de que se dispare un solo proyectil. A ese mecanismo cabe denominarlo disuasión por latencia: el adversario no necesita ejecutar la interdicción para cobrar sus dividendos, le basta con conservar de modo creíble la capacidad de hacerlo.
El cálculo de Washington: del paraguas de seguridad a la tutela remota
La Casa Blanca declinó la solicitud saudita de ataques directos. En su lugar, ofreció información de inteligencia y datos de designación de objetivos; alrededor de doscientos efectivos estadounidenses permanecen en territorio saudita prestando apoyo no cinético, y el comandante del Comando Central, el Almirante Brad Cooper, viajó a Riad el 10 de septiembre para coordinación de urgencia. La formulación oficial resulta reveladora: Washington se concentra en «proteger sus intereses centrales de seguridad nacional, entre ellos la libertad de navegación en el Mar Rojo», mientras «habilita a los socios regionales para que lideren la gestión de los desafíos de seguridad regional».
El 12 de septiembre, el presidente estadounidense añadió un elemento que merece lectura atenta: afirmó que los hutíes se habían comunicado con Washington para manifestar que no deseaban enfrentarse a los Estados Unidos, que estaban permitiendo el paso de la mayoría de los buques, y que existía «un país con el que no están contentos».
Ese párrafo describe, en lenguaje coloquial, un entendimiento tácito de no agresión que aísla a Riad. Sus implicancias trascienden el teatro yemení. Para cada cliente de seguridad de Washington —del Golfo al cuadrante Indo-Pacífico y a América Latina— el precedente indica que la garantía estadounidense ha dejado de ser una cobertura general para convertirse en una póliza de riesgo definido, activable únicamente cuando el interés nacional propio se encuentra directamente comprometido. Esta es, a criterio de esta redacción, la consecuencia más duradera del episodio, por encima del reordenamiento territorial que lo originó.
Economía política de la interdicción: fletes, primas y la fractura de Suez
Circula, a través de Bab el-Mandeb, aproximadamente el doce por ciento del comercio mundial, el once por ciento de los embarques marítimos de petróleo y el ocho por ciento de los flujos de gas natural licuado. El tránsito ya había descendido cerca de un sesenta por ciento desde finales de 2023, con una recuperación parcial durante el primer semestre de 2026 impulsada, paradójicamente, por la necesidad saudita de eludir Ormuz. Esa recuperación acaba de revertirse.
El desvío por el Cabo de Buena Esperanza añade alrededor de seis mil millas náuticas y entre diez y catorce días por travesía, con el consiguiente incremento del consumo de combustible, la absorción de capacidad de bodega en el mercado global y la congestión en terminales europeas. Egipto ilustra el costo soberano de la disrupción: los ingresos del Canal de Suez cayeron desde un récord de 10.250 millones de dólares en 2023 hasta aproximadamente cuatro mil millones en 2024; el ejercicio fiscal 2025/2026 cerró en 4.670 millones, con una mejora interanual del veintitrés por ciento que la ofensiva hutí amenaza con anular. El Cairo ha cifrado las pérdidas acumuladas por la crisis en torno a los 10.500 millones de dólares.
El fenómeno de fondo consiste en la mutación del Mar Rojo desde corredor disputado hacia corredor permisionado: el acceso pasa a ser concedido por un actor no estatal con arreglo a criterios políticos. La propia dirigencia de Ansar Allah lo formuló sin ambages al garantizar navegación «segura y ordenada» con la excepción explícita de su enemigo saudita. Esa distinción —tráfico admitido y tráfico proscripto en función de la bandera o del beneficiario— erosiona la práctica consuetudinaria del derecho del mar con mayor eficacia de la que alguna vez alcanzó la piratería somalí, por cuanto introduce un régimen de soberanía funcional sobre aguas internacionales.
Lectura latinoamericana: términos de intercambio, prima de seguridad y costo de flete
La región no es mera espectadora. El choque se transmite por tres canales diferenciados, con signos opuestos según el perfil de cada economía.
Canal de precios. Para los exportadores netos de hidrocarburos del Atlántico Sur —la Argentina, Brasil y Guyana— un Brent sostenido por encima de los cien dólares constituye una mejora directa de los términos de intercambio. En el caso argentino, estimaciones sectoriales sitúan en torno a los 1.300 millones de dólares anualizados la mejora del saldo comercial energético por cada diez dólares adicionales en el barril. La restricción es de naturaleza logística antes que geológica: la capacidad de evacuación limita el excedente colocable, de modo que el beneficio se realiza con rezago respecto de la señal de precio.
Canal de flete y seguro. Opera en sentido inverso y afecta a toda la región sin excepción. La agroexportación del Cono Sur hacia Asia y Oriente Medio, el comercio de fertilizantes —insumo crítico para la campaña brasileña— y las importaciones de bienes de capital y manufacturas asiáticas absorben simultáneamente mayores recargos por combustible, primas de riesgo de guerra y tiempos de tránsito ampliados. Para Chile, importador neto de crudo y derivados, el choque es netamente adverso y sólo se compensa de modo parcial por la firmeza del cobre.
Canal de prima de seguridad. Es el más relevante en el mediano plazo y el menos computado. En un mercado que ha comenzado a valorar el suministro físico no dependiente de puntos de estrangulamiento, los productores del Atlántico adquieren un atributo del que carecen los del Golfo: la certeza de entrega. Vaca Muerta, el presal brasileño y la cuenca Stabroek dejan de competir exclusivamente por costo de extracción y pasan a competir por confiabilidad de ruta. La materialización de esa ventaja depende, otra vez, de la infraestructura de evacuación y de la estabilidad regulatoria, no de la geología.
Escenarios a doce meses
Escenario A — Equilibrio coercitivo administrado (probabilidad estimada: 50%). Ansar Allah mantiene el estrecho nominalmente abierto y ejerce una interdicción selectiva contra tráfico vinculado a Riad; el Petroline se restituye en semanas; Muscat reactiva la mediación y se negocia un alto el fuego que congela la línea de control. Brent en un rango de 95 a 115 dólares, con volatilidad elevada.
Escenario B — Escalada cinética (30%). Un incidente contra tráfico neutral o contra activos estadounidenses modifica el cálculo de Washington; se ejecutan ataques contra infraestructura hutí; Saná responde cerrando efectivamente el paso. Brent por encima de 140 dólares, tránsito de Suez próximo a cero, presión inflacionaria global de segunda ronda.
Escenario C — Acomodamiento negociado (20%). Se formaliza un reconocimiento de facto de la autoridad hutí sobre el litoral a cambio de garantías de navegación verificables, eventualmente con supervisión de un tercero. El precedente institucionaliza la administración de un bien común marítimo por parte de un actor no reconocido, con efectos de imitación difíciles de acotar.
Conclusiones accionables
- La derrota saudita es doctrinaria antes que territorial. Una década de guerra por delegación produjo un adversario con capacidades de negación de acceso marítimo que no poseía en 2015. Toda planificación que asuma la restitución del statu quo ante debe considerarse, por ahora, sin fundamento empírico.
- La garantía de seguridad estadounidense ha sido redefinida en la práctica y a la vista de todos los clientes del sistema. Gobiernos y corporaciones de la región que hayan estructurado supuestos de riesgo sobre la premisa de una cobertura automática de Washington deberían someterlos a revisión inmediata.
- Para tesorerías corporativas y áreas de abastecimiento con exposición Asia-Europa o Asia-América del Sur: conviene presupuestar el desvío por el Cabo de Buena Esperanza como escenario base y no como contingencia, e incorporar cláusulas de ajuste por recargo de combustible y prima de riesgo de guerra en los contratos de fletamento del ejercicio 2027.
- Para los formuladores de política energética del Cono Sur: la ventana de captura de renta extraordinaria es real, pero está limitada por la capacidad de evacuación y por los plazos de obra civil. Acelerar infraestructura de transporte y licuefacción tiene hoy un retorno estratégico superior al que arrojaría cualquier cálculo basado únicamente en el precio de equilibrio.
- La variable a monitorear con mayor atención durante las próximas semanas no es el frente terrestre yemení, sino el estado del Petroline. Su restitución o su inhabilitación prolongada determinará si el shock de oferta se estabiliza en el rango actual, o si acaso migra hacia un régimen de precios estructuralmente superior.
- Un escenario de precios altos sostenido reconfigura además el tablero político regional: mejora la posición fiscal y externa de los exportadores, tensiona a los importadores netos, y reintroduce el debate sobre subsidios al combustible en países con elecciones en el horizonte próximo.
Fuentes y referencias
- International Energy Agency — Oil Market Report, edición de septiembre de 2026 (proyecciones de oferta, inventarios y flujos de destilados del Golfo).
- Reuters — cobertura sobre el oleoducto Este-Oeste, existencias exportables sauditas y evolución de los precios de referencia.
- Al Jazeera — reportes de terreno sobre la ofensiva costera, la toma de Moca y Mayyun, y datos técnicos del Petroline.
- Axios — comunicaciones entre Riad y la Casa Blanca, y despliegue de asistencia no cinética estadounidense.
- Organización Internacional para las Migraciones y agencias de Naciones Unidas — cifras de desplazamiento forzado y saldo humanitario.
Diccionario
Chokepoint (punto de estrangulamiento). Paso marítimo angosto cuya obstrucción afecta de manera desproporcionada al comercio global. Los tres principales son Ormuz, Malaca y Bab el-Mandeb.
Ansar Allah. Denominación formal del movimiento zaidí conocido como hutí, que controla Saná desde 2014 y, desde septiembre de 2026, la totalidad del litoral yemení del Mar Rojo.
Petroline / oleoducto Este-Oeste. Ducto saudita de 1.200 kilómetros que conecta los yacimientos de la Provincia Oriental con el puerto de Yanbu, permitiendo exportar sin transitar Ormuz. Capacidad nominal: siete millones de barriles diarios.
A2/AD (Anti-Access / Area Denial). Conjunto de capacidades destinadas a impedir el ingreso de fuerzas adversarias a un teatro (anti-acceso) o a restringir su libertad de maniobra dentro de él (negación de área).
Disuasión por latencia. Modalidad de coerción en la que el actor obtiene beneficios políticos y económicos por la mera conservación creíble de una capacidad, sin necesidad de emplearla.
Prima de riesgo de guerra (war risk premium). Recargo que los aseguradores marítimos aplican sobre el casco y la carga al transitar zonas designadas de alto riesgo. Es el mecanismo por el cual la amenaza se traduce en costo aun sin incidentes.
Tonelada-milla. Unidad que combina volumen transportado y distancia recorrida. Los desvíos prolongados incrementan la demanda de tonelada-milla y absorben capacidad de la flota global, presionando fletes al alza.
BAF (Bunker Adjustment Factor). Recargo variable que las navieras aplican para trasladar al cargador las fluctuaciones del precio del combustible marino.
Corredor permisionado. Vía marítima internacional cuyo tránsito queda de hecho sujeto a la autorización discrecional de un actor que ejerce control sobre su ribera, con criterios políticos antes que jurídicos.