
Inteligencia artificial: el capital frente a su prueba decisiva
La expansión de los centros de datos moviliza inversiones extraordinarias y transforma el mercado eléctrico. Los resultados empresariales muestran una demanda creciente, pero no despejan todas las incógnitas sobre su rentabilidad duradera.
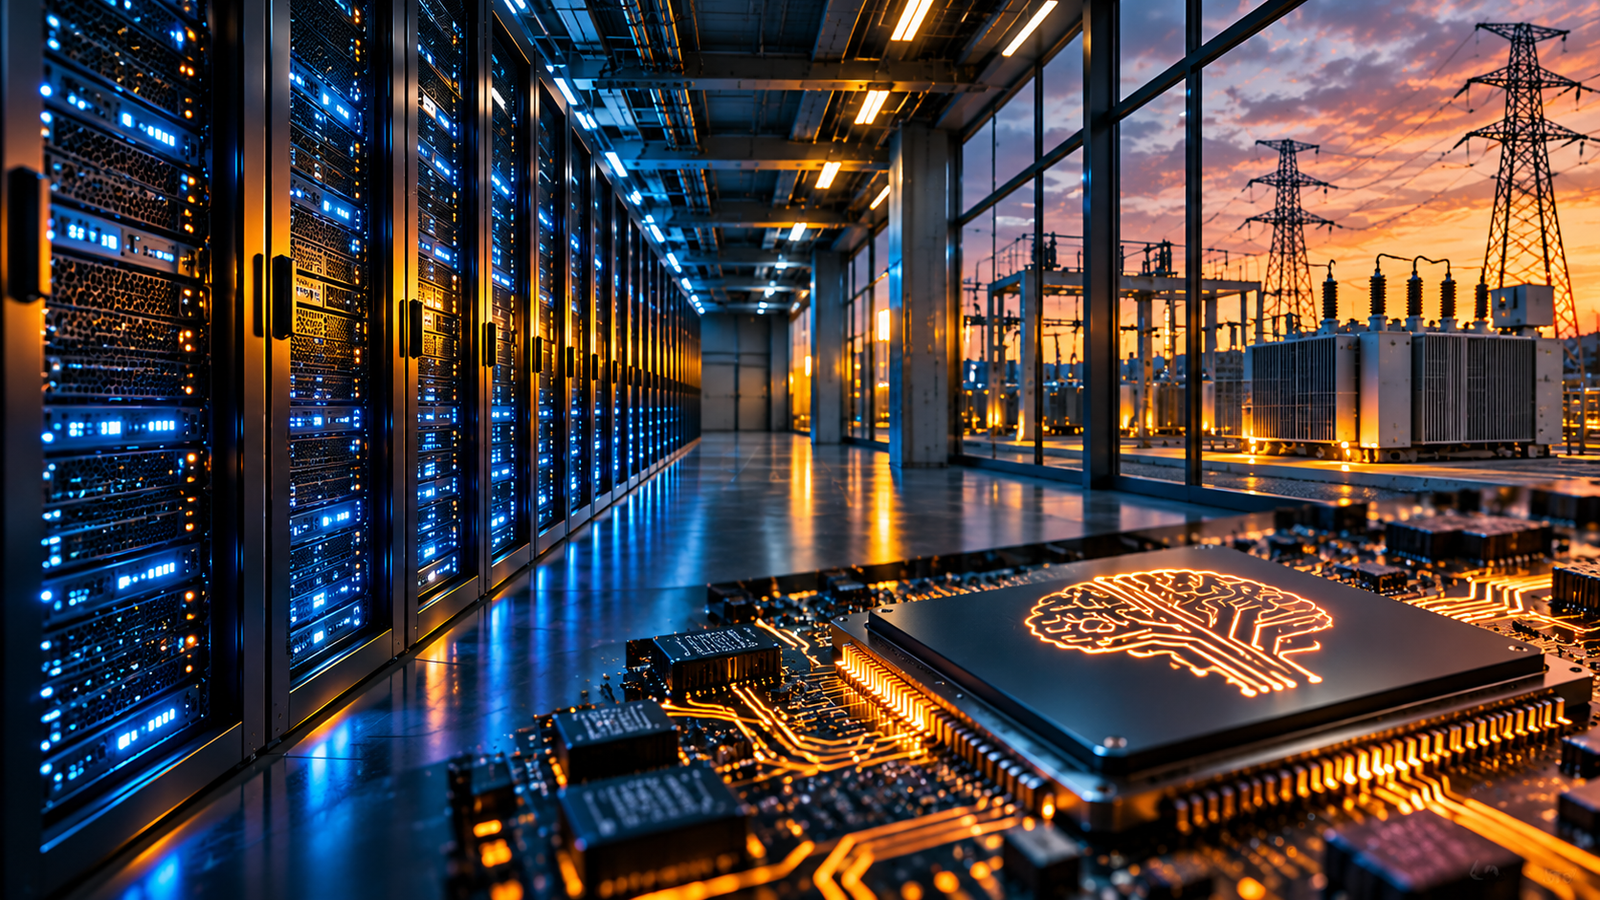
La revolución de la inteligencia artificial ha dejado de ser un fenómeno circunscrito a laboratorios, demostraciones informáticas y anuncios de nuevos modelos. Su dimensión más determinante se manifiesta ahora en una infraestructura física extraordinariamente compleja: centros de datos, redes eléctricas, procesadores especializados, sistemas de refrigeración y contratos de suministro que comprometen capital durante años. La industria tecnológica está apostando sumas cuya magnitud obliga a formular una pregunta elemental, aunque de respuesta todavía incierta: ¿podrán los ingresos futuros justificar el costo de construir capacidad para satisfacer una demanda en plena transformación?
Los resultados publicados a finales de octubre de 2026 proporcionan una aproximación concreta. Microsoft informó que, durante el trimestre concluido el 30 de septiembre, sus inversiones de capital ascendieron a 45.200 millones de dólares. Alphabet mantuvo para el conjunto de 2026 una previsión de desembolsos de capital situada entre 195.000 y 205.000 millones de dólares. Estas cantidades no corresponden al mismo período contable: una representa un trimestre fiscal y la otra una orientación anual. Su importancia reside en mostrar la escala de una transformación que avanza a una velocidad poco habitual para infraestructuras tan intensivas en recursos.
El problema requiere evitar dos simplificaciones. La primera considera que una inversión enorme constituye, por definición, una burbuja destinada al fracaso. La segunda presume que la superioridad tecnológica garantiza automáticamente rentabilidades extraordinarias. Ambas confunden elementos diferentes. Una innovación puede modificar profundamente la economía y, sin embargo, producir pérdidas a inversores que hayan sobreestimado su capacidad de apropiarse de los beneficios.
La inversión ya es una realidad contable
Microsoft presentó el 28 de octubre sus resultados del primer trimestre del ejercicio fiscal 2027. Declaró ingresos de 92.300 millones de dólares, un crecimiento interanual del 19 por ciento, mientras Azure registró una expansión del 48 por ciento. La compañía señaló que aproximadamente tres cuartas partes de sus inversiones de capital trimestrales estaban vinculadas con activos de vida relativamente corta, principalmente procesadores centrales y gráficos, además de componentes de memoria y almacenamiento. También comunicó pagos de 39.400 millones de dólares por propiedades y equipos, y arrendamientos financieros por 7.400 millones.
Estas distinciones son esenciales. No todo desembolso corresponde a edificios utilizables durante varias décadas. Una porción significativa se dirige a equipamiento informático susceptible de depreciación acelerada. La vida económica de un procesador no depende únicamente de su funcionamiento físico, sino también de la relación entre su eficiencia energética y la productividad de las generaciones posteriores. Cuando una innovación reduce sustancialmente el costo por unidad de cómputo, equipos todavía operativos pueden perder competitividad antes de alcanzar la vida útil prevista.
La dirección financiera de Microsoft anticipó inversiones superiores a 50.000 millones de dólares para el siguiente trimestre y una cifra aproximada de 170.000 millones para el año calendario. Se trata de previsiones empresariales y no de gastos ya ejecutados. La distinción entre orientación y realidad contable debe preservarse para evitar que las expectativas adquieran apariencia de hechos consumados.
Alphabet ofrece otra escala de referencia. Su informe del tercer trimestre de 2026 registró ingresos consolidados de 127.600 millones de dólares y un crecimiento del 103 por ciento en Google Cloud, hasta 30.700 millones. La compañía mantuvo su previsión anual de inversiones y advirtió que la ampliación de infraestructura incrementaría los cargos por depreciación y otros gastos operativos, entre ellos los energéticos.
La existencia de ingresos crecientes favorece la tesis inversora. Sin embargo, no elimina la necesidad de determinar qué parte del crecimiento puede atribuirse específicamente a servicios de inteligencia artificial, cuáles son sus márgenes incrementales y durante cuánto tiempo será necesario continuar ampliando capacidad para conservar ventajas competitivas. Los estados financieros consolidados ofrecen señales importantes, pero no siempre permiten aislar todos los componentes económicos de una tecnología incorporada a múltiples negocios.
La paradoja del activo que envejece demasiado pronto
La infraestructura tradicional suele evaluarse mediante horizontes extensos. Una instalación eléctrica, una carretera o una planta industrial pueden prestar servicios durante décadas, aunque requieran mantenimiento. En inteligencia artificial conviven componentes de esa naturaleza con otros sometidos a ciclos tecnológicos breves. Terrenos, transformadores y edificios presentan características económicas distintas de los aceleradores instalados en su interior.
Esta heterogeneidad dificulta los cálculos de retorno. Un centro de datos puede conservar conexiones eléctricas valiosas durante muchos años y, simultáneamente, albergar equipos cuyo rendimiento económico disminuya rápidamente. Las empresas deben anticipar no solamente la demanda futura de cómputo, sino también la velocidad a la que mejorarán los procesadores, cambiarán las arquitecturas de modelos y surgirán métodos de inferencia menos exigentes.
La mejora tecnológica tampoco conduce necesariamente a una reducción del gasto agregado. Si el costo de producir una respuesta automatizada disminuye y, como consecuencia, millones de organizaciones incorporan inteligencia artificial a procesos antes inviables, la demanda total de capacidad podría aumentar. Una tecnología más barata por operación puede requerir una infraestructura global mayor cuando se multiplica su utilización.
Existe, no obstante, un resultado alternativo. La optimización de modelos, la especialización de arquitecturas y el desarrollo de sistemas capaces de resolver tareas con menos recursos podrían disminuir determinados requerimientos sin generar una expansión proporcional del uso. La trayectoria efectiva dependerá de precios, calidad, límites regulatorios y adopción empresarial. Identificar un único desenlace inevitable sería impropio de una evaluación rigurosa.
El mercado de la inteligencia y la apropiación de valor
La inteligencia artificial no constituye un mercado único. Incluye fabricación de semiconductores, alquiler de infraestructura, modelos fundacionales, aplicaciones empresariales y herramientas integradas en plataformas existentes. Cada eslabón presenta barreras de entrada, estructuras de costos y posibilidades de diferenciación distintas. La rentabilidad de un fabricante de procesadores no determina la correspondiente a un desarrollador de modelos ni a un proveedor de software que incorpore esas capacidades.
Nvidia ocupa una posición destacada en el suministro de aceleradores. Microsoft, Alphabet, Amazon y otros operadores compiten por ofrecer plataformas de cómputo y servicios empresariales. OpenAI y otros desarrolladores de modelos participan en un segmento cuya economía depende de calidad técnica, costos de entrenamiento, inferencia y distribución. Meta representa un enfoque adicional: poner a disposición determinadas tecnologías puede perseguir fines estratégicos que no se traducen inmediatamente en el cobro de una suscripción por cada uso.
Estas diferencias explican por qué el crecimiento agregado no garantiza ganancias proporcionales para todos. Una empresa puede crear valor para millones de usuarios y descubrir que gran parte de ese valor es capturado por proveedores, distribuidores o clientes. El precio final dependerá de la competencia, de los costos de sustitución y de la capacidad para ofrecer resultados superiores.
La competencia también puede reducir márgenes mediante descuentos, incorporación gratuita de funciones o aparición de alternativas especializadas. Los inversores deben distinguir entre demanda de inteligencia artificial y disposición a pagar precios suficientes para remunerar toda la infraestructura involucrada. Una utilización intensiva no asegura, por sí sola, una rentabilidad adecuada.
La energía modifica el cálculo empresarial
La dimensión eléctrica ha dejado de ser una variable secundaria. La Agencia Internacional de la Energía proyectó que el consumo mundial de electricidad de los centros de datos podría pasar de aproximadamente 485 teravatios hora en 2025 a 950 teravatios hora en 2030. En ese escenario central, representaría alrededor del tres por ciento de la demanda eléctrica mundial. El organismo prevé que las instalaciones específicamente orientadas a inteligencia artificial incrementen su consumo con mayor rapidez que el conjunto del sector.
Las proyecciones no deben interpretarse como certezas. La agencia identifica restricciones de suministro de equipos, fabricación de componentes e infraestructura energética capaces de retrasar proyectos. La magnitud de la demanda futura dependerá de la velocidad de adopción, las mejoras de eficiencia y la materialización de instalaciones anunciadas. Lo importante es que la electricidad se ha convertido en una restricción económica que puede condicionar tanto el calendario como la localización de las inversiones.
Una compañía puede disponer de capital, procesadores y contratos comerciales sin contar con acceso oportuno a la potencia eléctrica necesaria para operar sus instalaciones. Construir nuevas líneas de transmisión, subestaciones y sistemas de generación exige autorizaciones, equipos especializados y plazos que no siempre coinciden con el ritmo de innovación informática.
La presión también se transmite a otras actividades. En determinadas regiones, la conexión de grandes consumidores puede requerir ampliaciones de red cuyos costos deben distribuirse según reglas regulatorias. Si la estructura tarifaria no refleja adecuadamente quién provoca las inversiones, pueden surgir conflictos entre operadores tecnológicos, usuarios residenciales y sectores industriales tradicionales. La política energética pasa así a formar parte del debate sobre competitividad digital.
Seguridad energética y competencia entre territorios
Los centros de datos exigen continuidad de abastecimiento, estabilidad del suministro y sistemas de respaldo. Esa necesidad influye en la elección de ubicaciones y en la negociación con productores de electricidad. El acceso a energía abundante y competitiva puede convertirse en una ventaja industrial tan importante como la proximidad a mercados o la disponibilidad de personal especializado.
La discusión sobre fuentes de generación exige evitar fórmulas simplistas. Las energías renovables pueden ofrecer precios competitivos, pero su variabilidad requiere soluciones de almacenamiento, gestión de demanda o respaldo. El gas natural aporta generación controlable, aunque incorpora exposición a precios de combustible y emisiones. La energía nuclear presenta características temporales, regulatorias y financieras diferentes. Ninguna alternativa debe evaluarse únicamente por su atractivo discursivo: importan costos integrales, tiempos de disponibilidad y seguridad operativa.
La competencia territorial introduce una dimensión geopolítica. Los Estados que consigan coordinar política energética, formación técnica e infraestructura digital podrían captar inversiones significativas. Pero otorgar incentivos extraordinarios sin estimar beneficios y costos sociales también implica riesgos. La presencia de un centro de datos no equivale necesariamente a una expansión proporcional del empleo permanente, aunque pueda generar actividad relevante durante su construcción.
La deuda y el precio de financiar el futuro
La inversión tecnológica no está financiada exclusivamente mediante recursos propios. La expansión de infraestructura involucra arrendamientos, proveedores de capacidad, financiación de proyectos y compromisos contractuales de distinta naturaleza. Cada modalidad distribuye los riesgos entre propietarios de equipos, operadores, acreedores y clientes.
El análisis debe distinguir deuda financiera, obligaciones contractuales y desembolsos de capital. Confundirlos podría conducir a duplicar exposiciones o exagerar la vulnerabilidad de ciertas compañías. También sería equivocado concluir que una empresa atraviesa dificultades simplemente porque aumenta su inversión: el balance, la generación de efectivo y la rentabilidad son variables indispensables.
Microsoft comunicó para su trimestre un flujo de efectivo de operaciones de 58.000 millones de dólares y un flujo de caja libre de 18.600 millones. La inversión considerable convive, por tanto, con una capacidad significativa de generación de recursos. Alphabet también dispone de actividades consolidadas capaces de contribuir a financiar nuevas infraestructuras. La fortaleza financiera actual, sin embargo, no permite prescindir del examen de los retornos incrementales futuros.
El riesgo aparece cuando las hipótesis de utilización y precios implícitas en los proyectos superan persistentemente la demanda efectivamente remunerada. En esas circunstancias pueden surgir capacidades excedentes, revisiones del valor contable de activos o renegociaciones contractuales. Los inversores deberían atender al vencimiento de compromisos y a la transparencia sobre depreciación y utilización de equipos.
Productividad: la promesa que todavía necesita medición
La justificación económica remite a una expectativa más amplia: que la inteligencia artificial aumente la productividad, mejore procesos de decisión y permita desarrollar bienes y servicios antes inviables. La hipótesis resulta razonable en numerosos ámbitos, desde programación y análisis documental hasta investigación científica y automatización administrativa. Su magnitud agregada, no obstante, debe medirse y no presumirse.
Una demostración tecnológica convincente no equivale necesariamente a un ahorro empresarial neto. La implantación exige integración con sistemas existentes, adaptación de procesos, formación, supervisión y controles de seguridad. Los beneficios pueden quedar parcialmente compensados por costos de verificación, errores o nuevas exigencias regulatorias.
La adopción presenta ritmos dispares. Empresas con datos organizados y procesos estandarizados pueden obtener ventajas más rápidamente que organizaciones con infraestructura fragmentada. Incluso dentro de una misma compañía, determinadas tareas pueden automatizarse con relativa facilidad mientras otras requieren juicio experto y responsabilidad humana.
La productividad debe analizarse en términos de resultados efectivos: tiempo ahorrado, calidad, reducción de errores, capacidad de producción adicional e impacto sobre ingresos. Contabilizar licencias contratadas o consultas realizadas constituye una medida de utilización, no una demostración suficiente de valor económico.
El escenario de una expansión desigual
La industria podría experimentar simultáneamente crecimiento tecnológico y una redistribución severa de rentabilidades. Algunas empresas consolidarán ventajas derivadas de propiedad intelectual, integración comercial y acceso a capital; otras descubrirán que sus productos pueden sustituirse con facilidad. Los proveedores de infraestructura afrontarán exigencias de eficiencia crecientes, mientras los desarrolladores de aplicaciones intentarán diferenciarse mediante conocimiento especializado y relaciones duraderas con clientes.
Una consecuencia posible es la concentración de determinados segmentos. Las inversiones iniciales, el acceso a energía y la capacidad de negociar suministros favorecen a operadores de gran escala. Sin embargo, la concentración no constituye un destino ineludible: tecnologías más eficientes, modelos especializados y servicios interoperables podrían reducir algunas barreras de entrada.
Desde la perspectiva de los Estados, la dependencia de infraestructuras concentradas plantea interrogantes de soberanía tecnológica, protección de datos y continuidad operativa. Las empresas usuarias deben considerar no solo el precio de un servicio, sino también sus posibilidades de migrar, auditar resultados y preservar información sensible. La arquitectura económica de la inteligencia artificial afecta así a cuestiones institucionales que exceden los balances corporativos.
Tres pruebas para distinguir valor y exuberancia
La primera prueba será la relación entre inversión ejecutada e ingresos adicionales sostenibles. Importa comprobar si la capacidad instalada produce ventas recurrentes suficientes y si esos ingresos crecen sin exigir ampliaciones permanentemente desproporcionadas del capital. Una expansión extraordinaria puede ser racional durante una fase inicial; sostenerla indefinidamente sin mejorar el retorno es otra cuestión.
La segunda corresponderá a la eficiencia. El costo de entrenamiento e inferencia por tarea, el consumo energético y la utilización de equipos permitirán evaluar si las mejoras se convierten en ventajas económicas. Las reducciones de costo pueden beneficiar tanto a proveedores como a clientes, pero su distribución dependerá de la intensidad competitiva.
La tercera prueba será institucional y social. Las inversiones deberán convivir con sistemas eléctricos, normas de competencia, protección de datos y mercados laborales en transformación. Una industria capaz de producir ganancias privadas, pero incapaz de justificar determinados costos colectivos, afrontará cuestionamientos regulatorios crecientes. La legitimidad de su expansión será un factor económico, no únicamente reputacional.
El capital no puede sustituir a la demanda
Existe una tentación recurrente en los ciclos tecnológicos: interpretar la magnitud de la inversión como prueba de la inevitabilidad del éxito. La historia económica demuestra que infraestructura e innovación pueden transformar sociedades incluso cuando parte del capital inicialmente comprometido no obtiene los retornos esperados. La creación de valor colectivo y la rentabilidad individual no son conceptos equivalentes.
Los resultados de Microsoft y Alphabet proporcionan evidencia de una demanda creciente y de empresas con recursos importantes para financiar su expansión. Las proyecciones energéticas de la Agencia Internacional de la Energía muestran que esa transformación ya comienza a competir por capacidades industriales limitadas. Ambas observaciones son compatibles con una valoración favorable de la tecnología y una evaluación exigente de sus riesgos financieros.
La inteligencia artificial puede convertirse en una infraestructura transversal de la economía contemporánea. Pero su consolidación no dependerá del tamaño de los anuncios, de la espectacularidad de los modelos ni de la velocidad con que se inauguren instalaciones. Dependerá de una ecuación menos vistosa: la capacidad de generar beneficios verificables superiores al capital, a la energía y a los recursos consumidos.
La prueba decisiva, en consecuencia, no será demostrar que las máquinas pueden realizar tareas cada vez más complejas. Será demostrar que una sociedad y una economía pueden emplearlas de forma suficientemente productiva como para justificar, de manera duradera, la extraordinaria infraestructura que están construyendo.

Es Analista en Medios de Comunicación Social y Licenciado en Publicidad. Es Editor y Director de El Ojo Digital desde 2005.