Meloni y el impuesto de salida: la controversia fiscal que enfrenta justicia distributiva y competencia por capitales
El presupuesto italiano de 2027 propone gravar determinadas plusvalías financieras no realizadas cuando un contribuyente traslada su residencia fiscal al exterior. Las resistencias de Forza Italia y la Lega obligan a Giorgia Meloni a reconsiderar un instrumento cuyos ingresos previstos resultan modestos frente a sus posibles efectos sobre confianza e inversión.
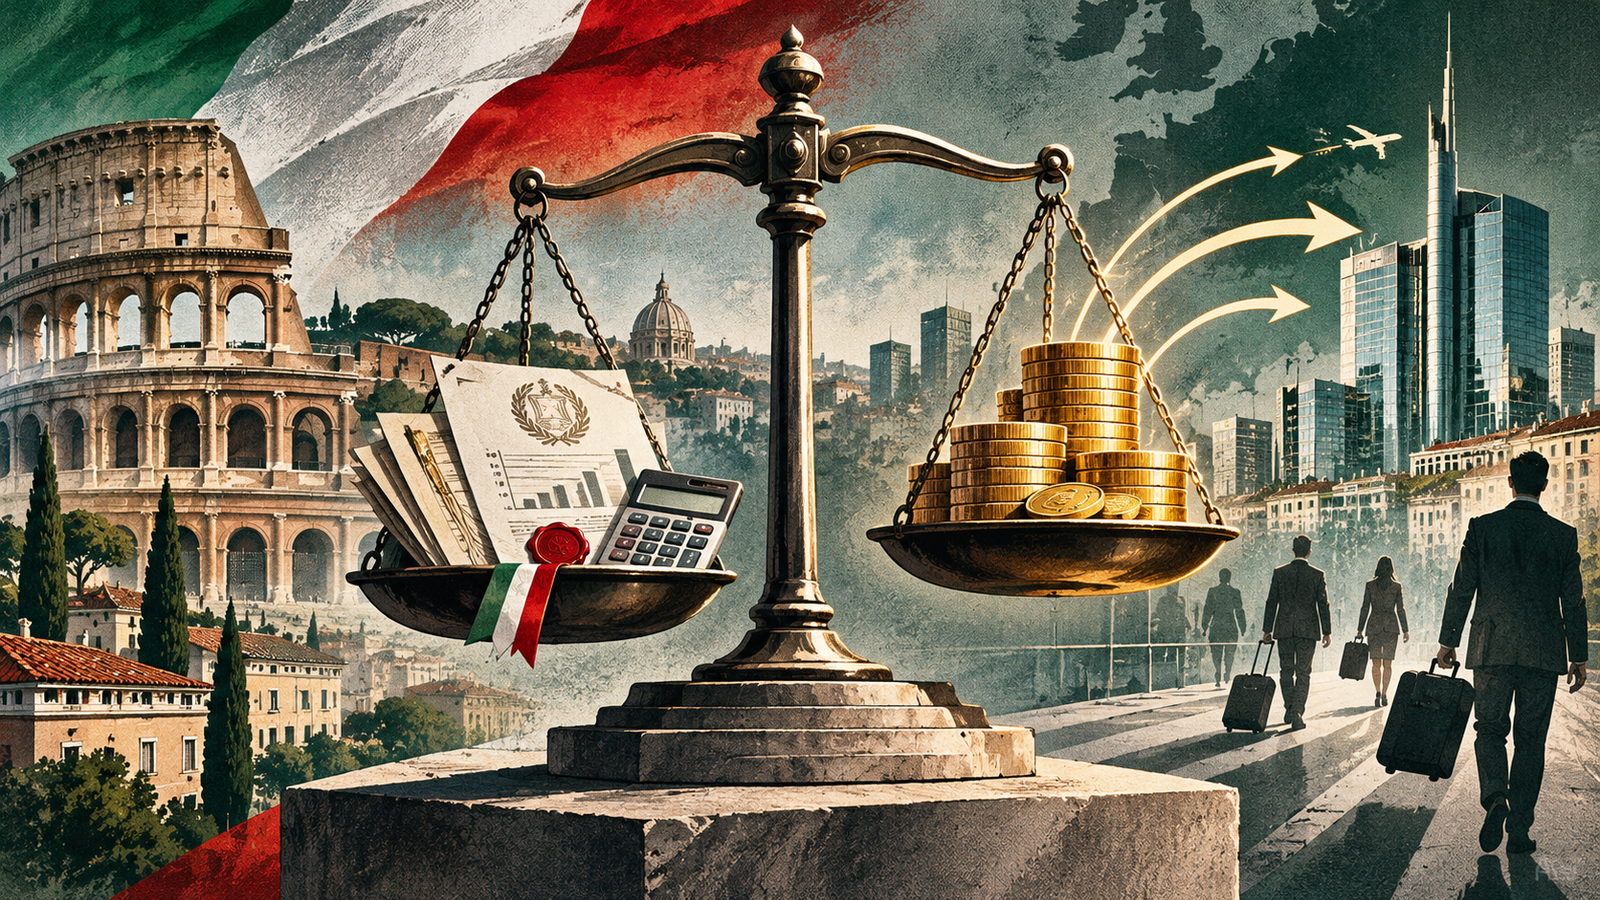
Roma, 17 de noviembre de 2026. La propuesta italiana de imponer un gravamen a determinadas plusvalías financieras no realizadas cuando contribuyentes trasladan su residencia fiscal al exterior ha generado una controversia que desborda el alcance de un artículo presupuestario. El proyecto de ley de presupuesto de 2027, promovido por el Gobierno de Giorgia Meloni, contempla un impuesto general del 26% en los supuestos definidos por el artículo 17 y se aplicaría a personas que hayan residido fiscalmente en Italia durante al menos seis de los diez años previos y posean activos financieros comprendidos por un valor no inferior a 800.000 euros. Es indispensable precisar que se trata de una propuesta legislativa sujeta a modificaciones, no de una ley definitiva.
La reacción de Forza Italia y la Lega dentro de la coalición gobernante revela un conflicto sobre el modo de conciliar recaudación, igualdad ante el sistema tributario y competitividad para atraer patrimonios e inversión. El 17 de noviembre, representantes de Forza Italia impulsaron enmiendas para elevar el umbral a cinco millones de euros, mientras el ministro de Economía, Giancarlo Giorgetti, reconoció que se trabajaba sobre cambios. La discusión muestra que una disposición con ingresos fiscales relativamente modestos puede adquirir efectos políticos y reputacionales superiores a su magnitud presupuestaria inmediata.
La lógica económica del gravamen de salida
Una plusvalía no realizada representa el aumento de valor de un activo que todavía no fue vendido. En muchos regímenes tributarios, el impuesto sobre ganancias de capital aparece cuando ocurre una operación de realización, de manera que el contribuyente obtiene un ingreso o una contraprestación susceptible de financiar la obligación fiscal. El impuesto de salida altera ese principio temporal: considera determinadas valorizaciones acumuladas antes de que el titular abandone una jurisdicción fiscal y pretende preservar la potestad del Estado de gravarlas.
El argumento que respalda la iniciativa es comprensible. Si un contribuyente acumula incrementos patrimoniales mientras reside en Italia y posteriormente traslada su domicilio a otro país antes de vender, el Estado puede perder el derecho a gravar parte de esas ganancias. Las autoridades buscan evitar que la movilidad internacional permita erosionar la base imponible mediante decisiones puramente formales.
Sin embargo, gravar una plusvalía latente introduce dificultades de liquidez. El titular puede poseer activos valorizados sin haber recibido dinero alguno. Exigir un pago inmediato puede obligarlo a vender participaciones, endeudarse o modificar decisiones empresariales. Por ello, el diseño de aplazamientos, garantías, créditos por impuestos pagados en otras jurisdicciones y mecanismos de devolución adquiere importancia central.
La diferencia entre valor patrimonial e ingreso disponible
El umbral inicial de 800.000 euros no corresponde necesariamente al monto de una ganancia, sino al valor de determinados activos financieros comprendidos por la propuesta. Esta distinción es crucial. Un inversor con participaciones cuyo valor de mercado supera ese umbral puede tener una ganancia latente muy inferior; otro puede poseer activos difíciles de vender sin afectar su precio o la continuidad de una empresa familiar.
La tributación debería definir métodos de valoración, fechas de referencia, posibilidad de compensar pérdidas y procedimientos de controversia. La valoración de instrumentos líquidos negociados en mercados transparentes presenta problemas diferentes de la estimación de participaciones no cotizadas. Cuanto mayor la discrecionalidad de las tasaciones, mayores los riesgos de litigios y costos administrativos.
La equidad fiscal no se alcanza automáticamente mediante una tasa elevada. Depende de que el gravamen trate de manera consistente situaciones comparables, evite duplicaciones internacionales y contemple el efecto sobre la capacidad efectiva de pago. Una estructura aparentemente progresiva puede producir distorsiones importantes si confunde riqueza patrimonial con liquidez inmediata.
Las enmiendas de Forza Italia y la Lega
Las resistencias expresadas por socios de la mayoría no equivalen a una ruptura gubernamental consumada. Reflejan, más bien, diferencias sobre los límites de una política destinada a recaudar o evitar comportamientos de planificación fiscal. Forza Italia propone elevar el umbral de activos financieros a cinco millones de euros, lo que reduciría la cantidad de contribuyentes potencialmente alcanzados y concentraría la obligación en patrimonios más elevados.
El cambio también modificaría la lógica distributiva de la medida. Un umbral alto podría proteger a empresarios y ahorristas con activos menos líquidos, pero reduciría el alcance recaudatorio. Debería evaluarse si esa reducción es significativa respecto de una estimación fiscal inicial ya moderada.
La posición de la Lega y los debates internos de Fratelli d'Italia ponen de relieve la pluralidad de incentivos dentro de una coalición. No todos los partidos interpretan del mismo modo la relación entre competitividad tributaria, inversión internacional y protección de la base fiscal. Una negociación parlamentaria puede producir un texto más proporcionado, aunque también crear excepciones complejas que aumenten oportunidades de arbitraje fiscal.
El problema de la movilidad internacional de capital
Los contribuyentes de altos patrimonios poseen, en determinados casos, capacidad para reorganizar sus residencias y estructuras financieras. No toda mudanza internacional responde a motivaciones tributarias; pueden intervenir trabajo, familia, seguridad y proyectos empresariales. Un impuesto diseñado sin distinguir comportamientos legítimos de estrategias abusivas puede terminar penalizando decisiones que no implican evasión.
La economía política de la fiscalidad internacional está atravesada por una asimetría. Los activos financieros son relativamente móviles, mientras buena parte del empleo, la infraestructura y el consumo permanece vinculada territorialmente. Los gobiernos buscan preservar ingresos sin crear incentivos tan intensos para trasladar capital que terminen debilitando la actividad económica gravable.
Los resultados dependen de redes de convenios tributarios, intercambio de información, cooperación administrativa y confianza en la estabilidad normativa. Una política imprevisible puede resultar más perjudicial que una tasa relativamente elevada, porque incrementa la incertidumbre sobre obligaciones futuras.
Italia como destino de grandes patrimonios
Durante años, Italia implementó instrumentos destinados a atraer contribuyentes de elevada capacidad económica y residentes internacionales. La propuesta de gravamen de salida introduce una tensión con esa estrategia: el país puede resultar atractivo para ingresar capital y, al mismo tiempo, generar preocupación sobre el costo fiscal de abandonar la residencia en el futuro.
Es necesario reconocer que un régimen de atracción de patrimonios no garantiza automáticamente inversión productiva. Parte de los recursos de residentes con altos ingresos puede permanecer invertida en activos financieros internacionales. Por eso, el debate no debería reducirse a afirmar que cualquier tributo elevado destruye crecimiento ni que toda residencia de personas ricas genera grandes beneficios sociales.
La cuestión institucional es de coherencia. Si el Gobierno anuncia incentivos para ingresar y después modifica sustancialmente las reglas de salida, el costo reputacional puede extenderse a contribuyentes que no pretendían trasladarse. La expectativa de estabilidad jurídica influye sobre decisiones de largo plazo en mercados financieros y empresariales.
La magnitud presupuestaria y el valor de la señal
La documentación técnica citada en el debate italiano contempla ingresos fiscales esperados relativamente reducidos para el gravamen de salida, del orden de varios millones de euros anuales, sujetos a hipótesis sobre comportamiento de los contribuyentes. Esas estimaciones son proyecciones y no recaudación observada. Su escala contrasta con el potencial impacto reputacional del anuncio sobre el posicionamiento internacional de Italia.
Una evaluación de costo-beneficio debería estimar gastos de administración, litigiosidad, posibles aplazamientos y modificaciones de decisiones de residencia. El objetivo fiscal puede justificarse por principios de equidad aun si la recaudación es reducida, pero requiere que sus promotores expliquen por qué el instrumento seleccionado resulta superior a alternativas menos distorsivas.
El caso ilustra que las políticas tributarias comunican algo más que su efecto monetario inmediato. Señalan qué conductas considera legítimas el Estado y qué grado de previsibilidad ofrece a quienes organizan su patrimonio en el tiempo.
El enfoque de justicia fiscal
Los defensores del impuesto pueden sostener que abandonar la residencia no debería permitir excluir de la tributación ganancias acumuladas bajo un orden jurídico y económico determinado. Desde esa perspectiva, el gravamen protege la contribución de quienes se beneficiaron de infraestructura, instituciones y servicios públicos.
Los críticos advierten sobre la dificultad de asignar causalmente a una jurisdicción la totalidad de una valorización patrimonial. Una inversión financiera internacional puede aumentar por decisiones de mercados externos y factores ajenos a servicios italianos. Los regímenes tributarios operan con criterios de residencia y fuente que no necesariamente coinciden con explicaciones económicas completas sobre origen de valor.
La solución exige reglas claras y proporcionadas, no una atribución moral automática de mérito o culpa. La administración tributaria debe poder identificar el hecho imponible, calcularlo y garantizar procedimientos de revisión judicial. Una idea distributivamente atractiva puede producir resultados inequitativos cuando su aplicación es ambigua.
La coordinación con convenios internacionales
El gravamen de salida interactúa con convenios de doble imposición y sistemas fiscales de países receptores. Si Italia imputa una plusvalía no realizada y el nuevo país de residencia grava luego la venta del activo, pueden aparecer riesgos de superposición. Los mecanismos de crédito o ajuste de base fiscal resultan esenciales para impedir que el mismo incremento patrimonial soporte una carga excesiva.
También son relevantes las reglas europeas de movilidad y libertades económicas. Su aplicación precisa depende de supuestos jurídicos concretos y no debe presentarse anticipadamente como una declaración de incompatibilidad de la norma. La evaluación corresponde a autoridades competentes, doctrina y eventuales tribunales conforme al texto definitivo.
Una política razonable debería evitar que diferencias administrativas impidan obtener reconocimiento de impuestos ya pagados. La cooperación entre autoridades fiscales no es un lujo institucional: constituye un requisito para aplicar tributos complejos a activos móviles.
El lugar de Meloni y Giorgetti en la decisión
Giorgia Meloni enfrenta una tensión de liderazgo entre sostener el objetivo general del presupuesto y evitar que una disposición de ingresos limitados se convierta en una fuente de división dentro de la mayoría. Giancarlo Giorgetti, responsable económico, debe conciliar consistencia fiscal, compromisos parlamentarios y relación con operadores de mercado.
La disposición está abierta a revisión. Las propuestas para elevar umbrales o introducir exenciones no deben tratarse como decisiones definitivas. La manera en que se resuelva la controversia revelará qué prioridad otorga el Gobierno a reducir incertidumbre fiscal y hasta dónde está dispuesto a sostener una medida de considerable carga simbólica.
El presupuesto 2027 es también un documento político en un ciclo previo a elecciones nacionales. Las decisiones tributarias pueden adquirir significados electorales que no se corresponden exactamente con su efecto económico directo. El análisis responsable debe distinguir esos incentivos sin suponer que toda corrección obedece exclusivamente a cálculo electoral.
Conclusión: una tributación justa necesita estabilidad institucional
El impuesto italiano de salida presenta una tensión legítima: impedir la pérdida de potestades fiscales sobre ganancias acumuladas y, al mismo tiempo, evitar que la movilidad internacional de personas produzca obligaciones desproporcionadas o difíciles de financiar. No existe una solución convincente basada exclusivamente en elevar o reducir la tasa nominal.
La conclusión de este análisis es que la calidad del diseño importa más que su retórica distributiva. Un gravamen de salida razonable debe definir con precisión activos, umbrales, valoración, aplazamientos y coordinación internacional; de lo contrario, su capacidad de generar incertidumbre podría superar ampliamente sus ingresos previstos. El Gobierno de Meloni enfrenta una oportunidad institucional: convertir un conflicto de coalición en una mejora de técnica tributaria, mostrando que justicia fiscal y atracción de capital no son objetivos absolutamente excluyentes. La credibilidad de un régimen económico depende tanto de su capacidad para exigir contribuciones como de su disposición a hacerlo mediante reglas previsibles, proporcionadas y jurídicamente controlables.
Fuentes: Cámara de Diputados, análisis del artículo 17; Reuters, enmiendas del 17 de noviembre; EY, análisis fiscal.