Ormuz, Moscú y el gas norteamericano: la nueva cartografía energética que deja la guerra con Irán
Mientras Washington reduce su presencia diplomática en el Golfo y Donald Trump insinúa una segunda "Epic Fury" tras las elecciones de medio término, QatarEnergy se compromete a comprar gas licuado estadounidense hasta 2054...
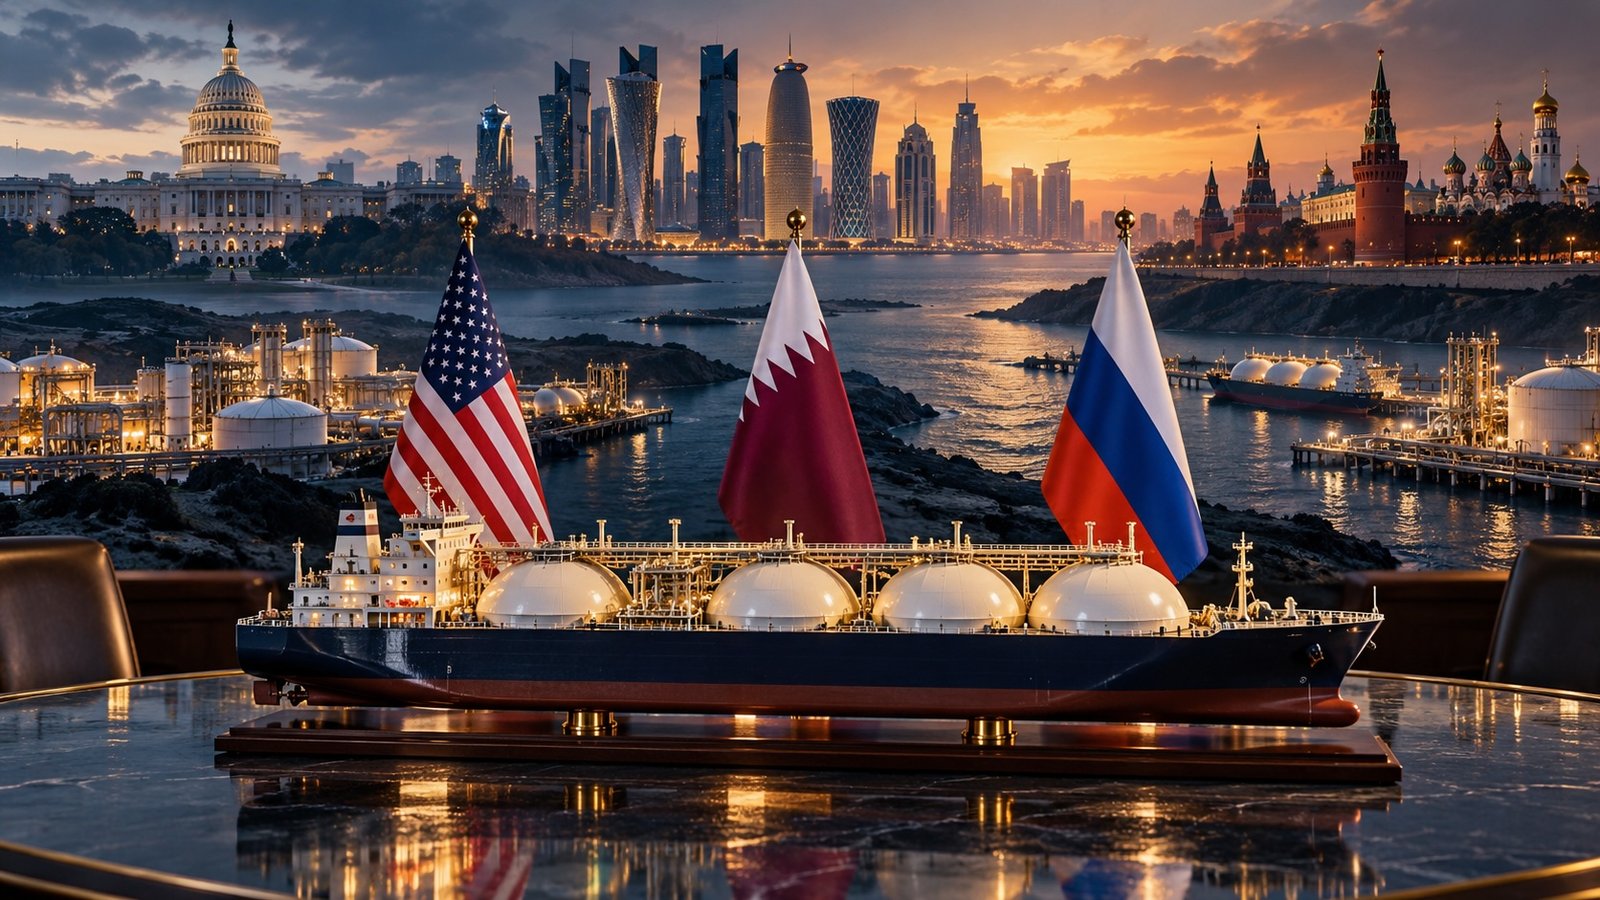
Mientras Washington reduce su presencia diplomática en el Golfo y Donald Trump insinúa una segunda "Epic Fury" tras las elecciones de medio término, QatarEnergy se compromete a comprar gas licuado estadounidense hasta 2054 y Masoud Pezeshkian viaja a Moscú para la cumbre del Foro de Países Exportadores de Gas. Tres movimientos que, leídos en conjunto, anticipan quién capitaliza el cierre del estrecho.
En apenas setenta y dos horas, tres movimientos aparentemente inconexos reconfiguraron el tablero energético que deja la guerra con Irán. El jueves 22 de octubre, QatarEnergy —operadora del mayor complejo de licuefacción del planeta— firmó con la estadounidense Cheniere Energy dos contratos de compraventa a largo plazo por hasta 4 millones de toneladas anuales (Mtpa) de gas natural licuado (GNL), con entregas entre 2031 y 2054, indexadas al marcador Henry Hub más una tarifa fija y retiradas en régimen FOB desde Sabine Pass (Luisiana) y Corpus Christi (Texas). Al día siguiente, Reuters informó que Doha negocia volúmenes adicionales con Venture Global y con el proyecto Louisiana LNG de Woodside, por hasta 3 Mtpa en cada caso.
Ese mismo viernes 23, un memorando no clasificado dirigido al secretario de Estado, Marco Rubio, advirtió que los planes iraníes contra personal estadounidense habían alcanzado "etapas avanzadas", lo que precipitó la reducción de dotaciones diplomáticas en Arabia Saudí, Emiratos, Qatar, Jordania y Líbano, mientras Donald Trump deslizaba en Florida que Washington podría ejecutar "otra pequeña Epic Fury". El tercer vector se activará el martes 27, cuando Moscú albergue la VIII Cumbre del Foro de Países Exportadores de Gas (GECF), con la asistencia del presidente iraní, Masoud Pezeshkian, y una bilateral prevista con Vladímir Putin.
Leídos en conjunto, estos episodios sostienen una tesis incómoda para todas las partes: el bloqueo intermitente de Ormuz está consolidando a los Estados Unidos como proveedores energéticos de última instancia —incluso para Catar, su competidor directo en el mercado de GNL—, mientras Rusia procura convertir el GECF en una plataforma política de productores sancionados o amenazados. La paradoja reside en que la presión militar sobre Irán robustece la palanca energética de Washington sobre Asia y Europa, pero empuja a Teherán hacia una coordinación más estrecha con Moscú. Para gobiernos y empresas latinoamericanos, la lectura relevante es doble: se abre una ventana de precios y contratos de largo plazo para los productores del hemisferio, y se perfila un riesgo de escalada concreto a partir de noviembre.
Un estrecho convertido en peaje y en arma
Ocho meses después del inicio de las hostilidades, Ormuz permanece cerrado de facto al tráfico comercial ordinario. IMF PortWatch contabilizó apenas cuatro tránsitos el 18 de octubre, frente a una línea de base previa de unos 85 diarios, y la Organización Marítima Internacional (OMI) registra 27 ataques contra buques mercantes en lo que va de octubre, el mes más violento desde febrero; desde el inicio de la guerra han muerto al menos 24 marinos.
En septiembre, las exportaciones de crudo de Oriente Medio llegaron a recuperar niveles previos a la guerra gracias a un corredor escoltado por la Armada estadounidense frente a la costa omaní, pero la escalada de ataques de la Guardia Revolucionaria (IRGC) volvió a contraer los flujos, y el flete de un petrolero entre el Golfo y China rozó el millón de dólares diarios.
Teherán, por su parte, ha institucionalizado su control. En mayo pasado, creó la Persian Gulf Strait Authority (PGSA), que exige autorización previa de tránsito y percibe "tasas por servicios de navegación" —en torno a US$ 2 millones por paso, según reportes de la industria—, pese a la amenaza estadounidense de sanciones secundarias y al rechazo formal de cinco Estados del Golfo. En el plano negociador, el jefe negociador iraní, Mohammad Bagher Ghalibaf, condiciona la reapertura a siete exigencias derivadas del Memorando de Islamabad de junio, entre ellas la liberación de activos congelados y el levantamiento del bloqueo naval.
La asimetría decisiva es física. El crudo saudí y emiratí dispone de oleoductos de evacuación parcial hacia el mar Rojo y el golfo de Omán; el GNL catarí, no. Es un producto que solo viaja por mar y cuya única salida hacia mercados lejanos es el estrecho. Por esa razón, el mercado del gas absorbe la peor parte de la disrupción, y es allí donde la redistribución de poder resulta más visible.
Qatar compra gas norteamericano: anatomía de una paradoja
Los misiles iraníes que impactaron Ras Laffan los días 18 y 19 de marzo dañaron los trenes de licuefacción 4 y 6 —operados en sociedad con ExxonMobil—, que suman 12,8 Mtpa, aproximadamente el 17% de la capacidad exportadora qatarí. QatarEnergy estimó un plazo de reparación de entre tres y cinco años y una pérdida de ingresos del orden de US$ 20.000 millones anuales, y declaró force majeure sobre parte de sus contratos de largo plazo con compradores de Italia, Bélgica, Corea del Sur y China. El impacto macroeconómico es severo: el Fondo Monetario Internacional proyecta ahora una contracción del 15,6% del PBI catarí en 2026, frente al 8,6% estimado previamente.
La respuesta de Doha ha consistido en transformarse en operador de cartera. QatarEnergy controla el 70% de Golden Pass LNG, en la costa de Texas —cuyo primer cargamento zarpó en abril y que alcanzará 18 Mtpa a plena capacidad—, ha adquirido cargamentos spot estadounidenses para abastecer a sus clientes y ahora asegura volúmenes de largo plazo de terceros. La aritmética explica parte del movimiento: con el JKM asiático cotizando entre US$ 29 y 32 por millón de BTU y el Henry Hub en torno a US$ 3, el diferencial bruto supera los US$ 25, un margen que absorbe holgadamente la tarifa de licuefacción y el flete.
Sin embargo, el horizonte del contrato con Cheniere —de 2031 a 2054— revela una motivación más profunda que el arbitraje coyuntural. Doha adquiere diversificación geográfica: moléculas atlánticas que le permiten honrar compromisos con sus clientes con independencia de lo que ocurra en el estrecho. En el negocio del GNL, la relación con el comprador es el activo más difícil de reconstruir, y preservarla justifica pagar una opción de suministro durante veintitrés años. Implícitamente, Doha asigna una probabilidad material a que la libertad de navegación en Ormuz no se restablezca plenamente en el mediano plazo.
El efecto colateral es estratégico: el GNL estadounidense adquiere un segundo canal de distribución a través de la red comercial catarí, y parte creciente de la oferta de un aliado del Golfo pasa a depender de la jurisdicción y la política de licencias de Washington.
Los Estados Unidos, proveedores de última instancia
Los datos de la Administración de Información Energética (EIA) cuantifican el desplazamiento. En 2025, las exportaciones estadounidenses de GNL promediaron 15,1 Bcf/d, equivalentes al 26% del comercio mundial. En el primer semestre de 2026 escalaron a 17,4 Bcf/d, un 23% más que un año antes, y los envíos a Asia se duplicaron, mientras el cierre de Ormuz retiraba de circulación cerca del 20% de la oferta global. Más de la mitad de las importaciones europeas de GNL del último año tuvo origen estadounidense.
Los precios reflejan la estrechez. El TTF neerlandés cotizó en torno a €88/MWh el 19 de octubre, máximo en casi cuatro años y más del triple que en enero; el Brent cerró el viernes 23 en torno a US$ 116-117 por barril, desde menos de US$ 97 a comienzos de mes, su nivel más alto desde marzo. Europa encara el invierno con almacenamientos por debajo de lo habitual y con un calendario regulatorio que agrava su dependencia: la prohibición comunitaria de importar GNL ruso bajo contratos de largo plazo entrará en vigor el 1 de enero de 2027, y la del gas por gasoducto, durante ese mismo año.
Esa combinación convierte a Estados Unidos en el oferente marginal estructural para Europa y, de manera creciente, para Asia del Noreste. La consecuencia trasciende lo comercial: la disponibilidad de cargamentos se transforma en instrumento de política exterior, susceptible de vincularse a negociaciones arancelarias, compromisos de compra o alineamientos de seguridad con Japón, Corea del Sur o Taiwán.
La palanca tiene, empero, límites verificables. La capacidad exportadora estadounidense opera cerca de su máximo y las ampliaciones son graduales; un Henry Hub presionado por la demanda interna —incluida la de los centros de datos— generaría fricciones políticas domésticas; y el diferencial que hoy vuelve atractivos los contratos atlánticos depende de la propia crisis, de modo que una reapertura sostenida de Ormuz lo comprimiría.
Moscú y el GECF: el foro de los productores asediados
El GECF, con secretariado en Doha y estatuto vigente desde 2009, reúne a doce miembros plenos: Irán, Rusia, Qatar, Argelia, Bolivia, Egipto, Guinea Ecuatorial, Libia, Nigeria, Trinidad y Tobago, Emiratos Árabes Unidos y Venezuela. Desde 2011 celebra cumbres bienales de jefes de Estado. La edición de Moscú llega atravesada por fracturas internas inéditas: Catar, anfitrión del secretariado, compra gas estadounidense tras haber sido atacado por Irán; Emiratos denuncia ataques iraníes contra su infraestructura en Fujairah; e Irán acude en condición de beligerante bajo bloqueo naval.
La agenda rusa es explícita: Moscú promueve la coordinación entre exportadores para contrarrestar las "restricciones económicas unilaterales". El trasfondo es su propia vulnerabilidad. Europa pagó unos €7.900 millones por GNL ártico ruso entre enero y septiembre, según la organización Urgewald, apurando compras ante el veto comunitario, mientras Arctic LNG 2, sancionado por Washington, desvía cargamentos hacia el puerto chino de Beihai. Desde enero, Rusia deberá reorientar hacia Asia volúmenes que hoy coloca en Europa, con una flota limitada de metaneros rompehielos Arc7.
La relación con Teherán se inscribe en esa lógica. Tras la visita de Serguéi Lavrov a Teherán el 19 de octubre, la bilateral Putin-Pezeshkian abordará el Corredor Internacional de Transporte Norte-Sur, la seguridad energética y la expansión de un comercio que creció más de un 21% en 2025.
Conviene calibrar las expectativas. El GECF carece de un mecanismo de cuotas comparable al de la OPEP, y la naturaleza del negocio gasífero —contratos largos, infraestructura dedicada— limita cualquier pretensión de cartelización. Su valor es político: ofrece a los productores sancionados un foro donde deslegitimar las restricciones occidentales y cortejar a compradores del Sur Global. Rusia resulta, además, objetivamente beneficiaria de una crisis prolongada pero contenida, que sostiene precios y absorbe medios militares estadounidenses; su disposición a asumir costos en defensa de Irán parece, en cambio, acotada. El martes convendrá observar el nivel de representación qatarí y emiratí, cualquier mención a Ormuz en la declaración final y eventuales anuncios sobre liquidación en monedas distintas del dólar.
La ventana hemisférica: Vaca Muerta, Guyana y Trinidad y Tobago
Para el hemisferio occidental, la reconfiguración abre una ventana definida menos por el precio spot que por el plazo: los compradores están dispuestos a firmar contratos de dos décadas a cambio de suministro que no atraviese estrechos disputados. El contrato catarí con Cheniere es la prueba más elocuente de esa prima por diversificación geográfica.
La Argentina es el caso más avanzado. El consorcio Southern Energy —integrado por PAE, YPF, Pampa Energía, Harbour Energy y Golar LNG— prevé iniciar a finales de 2027 la operación del buque de licuefacción Hilli Episeyo en el golfo San Matías, con 2,45 Mtpa de capacidad, y ya comprometió 2 Mtpa durante ocho años con la alemana SEFE, en régimen FOB y por un valor estimado superior a US$ 7.000 millones. La segunda unidad elevaría la capacidad del proyecto a unos 6 Mtpa, pero cerca de dos tercios de ese volumen carecen aún de comprador ancla. El desafío es de calendario: el suministro argentino llegará cuando la fase aguda de la crisis podría haber cedido y cuando la capacidad estadounidense no comprometida —Venture Global y Woodside, precisamente los interlocutores de Qatar— compite por los mismos contratos.
Guyana ilustra la dimensión petrolera de la ventana: sus exportaciones superarían por primera vez el millón de barriles diarios en diciembre, tras la llegada del FPSO del proyecto Uaru (250.000 b/d), con crudo liviano libre de riesgo de estrecho.
Trinidad y Tobago encarna la contradicción. Pionero regional del GNL con Atlantic LNG —15,3 Mtpa nominales—, padece escasez de gas de alimentación y busca suministro venezolano junto a Shell y BP, sujeto a licencias de Washington. En Moscú se sentará a la mesa con Rusia e Irán, aunque su interés comercial está alineado con los compradores atlánticos. Bolivia y Venezuela completan una presencia latinoamericana en el GECF que no conviene subestimar.
Noviembre: tres escenarios y sus disparadores
La postura militar estadounidense sugiere preparativos. Según informaciones coincidentes, el Pentágono presentó a Trump opciones sobre instalaciones nucleares, emplazamientos subterráneos e islas estratégicas como Kharg; Washington suma un buque de asalto anfibio, e Israel ha presionado —sin éxito por ahora— por una acción inmediata. La Casa Blanca había descartado operaciones antes de las elecciones del 3 de noviembre.
Reapertura negociada y escalonada. Washington acepta parte de la hoja de ruta iraní a cambio de compromisos nucleares verificables, con mediación qatarí y omaní. Los tránsitos se recuperan en semanas, el Brent cede con fuerza y el TTF se modera. El GNL, sin embargo, seguiría estrecho: los 12,8 Mtpa dañados en Ras Laffan no regresarán antes de 2029, y la expansión del North Field —que debía elevar la capacidad qatarí de 77 a 142 Mtpa hacia 2030— dependerá de la credibilidad de la reapertura.
"Epic Fury II" acotada. Ataques posteriores al 3 de noviembre sobre objetivos nucleares, subterráneos o sobre Kharg. La reacción iraní previsible incluye la intensificación de ataques a petroleros y, con precedentes en Ras Laffan y Fujairah, golpes contra infraestructura del Golfo. El Brent podría volver a poner a prueba los máximos de marzo —próximos a US$ 126— y el GNL europeo enfrentaría un invierno con riesgo de racionamiento selectivo.
Zona gris prolongada. Cierre intermitente, convoyes escoltados, peajes de la PGSA y ataques esporádicos, con precios elevados y alta volatilidad. Es el escenario que más consolida la tesis de este análisis, porque cristaliza contratos de largo plazo con proveedores atlánticos.
A juicio de este análisis, la combinación de despliegue, retórica presidencial y reducción de dotaciones diplomáticas otorga a los dos últimos escenarios mayor probabilidad que al primero en las próximas seis semanas, aunque el canal qatarí permanece abierto. Indicadores tempranos: los tránsitos diarios de IMF PortWatch, las primas de riesgo de guerra, los movimientos anfibios en el mar Arábigo y la firma efectiva de los acuerdos de Qatar con Venture Global y Woodside.
Conclusiones accionables
Las implicancias para decisores latinoamericanos pueden ordenarse en cinco líneas de acción:
- Vender plazo, además de volumen. La prima actual premia la diversificación geográfica. Los proyectos latinoamericanos deberían ofrecer contratos de 15 a 20 años, en régimen FOB y con indexaciones competitivas frente al esquema Henry Hub más tarifa, antes de que nueva capacidad estadounidense o una normalización de Ormuz reduzcan la disposición a pagar.
- La Argentina debe cerrar compradores ancla para el resto de su capacidad. Japón, Corea del Sur y Taiwán buscan moléculas ajenas a Ormuz; la inversión en la segunda unidad flotante dependerá de esos contratos y de la estabilidad del régimen de incentivos (RIGI).
- Los importadores deben reducir su exposición al spot. Chile, el segmento termoeléctrico brasileño y el Caribe deberían priorizar el gas regional por gasoducto —el suministro argentino a Chile gana valor estratégico— y revisar coberturas para el invierno de 2027.
- Diplomacia de sanciones. La presencia de Trinidad y Tobago, Bolivia y Venezuela en Moscú merece seguimiento: compromisos que choquen con las sanciones secundarias estadounidenses encarecerían el financiamiento de proyectos regionales.
- Prudencia fiscal. Los productores no deberían presupuestar sobre un Brent superior a US$ 110: la volatilidad, más que el nivel, dominará el primer trimestre de 2027.